EU Stahlzölle 2026 : Europa zieht die Stahlmauern hoch: Wer jetzt den Preis für den Schutz zahlt
Europas Stahlindustrie steht unter wachsendem Importdruck. Mit neuen Quoten und Zöllen will die EU heimische Hersteller schützen – doch höhere Stahlkosten könnten zum Problem für Maschinenbauer, Autozulieferer und andere Industriekunden werden.
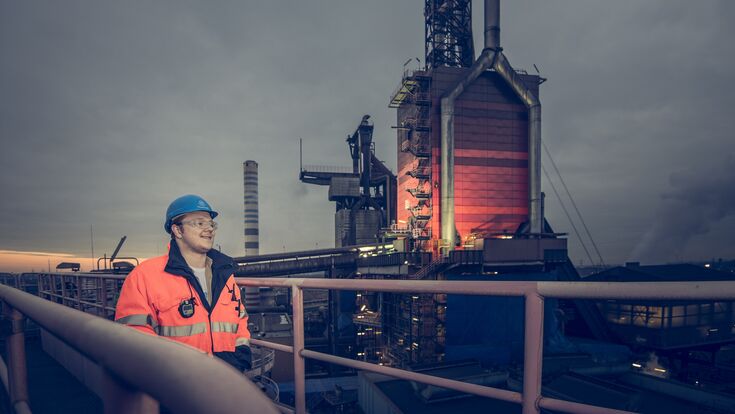
- © Thyssenkrupp/NILS ROESCHERIm Bochumer Werk von Thyssenkrupp Steel sieht moderne Stahlproduktion kaum noch so aus, wie man sie sich traditionell vorstellt. Im Leitstand überwachen Beschäftigte auf zahlreichen Bildschirmen eine weitgehend automatisierte Anlage. Herzstück ist eine neue Glüh- und Isolierlinie, in die rund 160 Millionen Euro investiert wurden. Dort entsteht nicht-kornorientiertes Elektroband, ein hochspezialisierter Stahl für Elektromotoren. Er wird unter anderem in Elektroautos, Windkraftanlagen und industriellen Antrieben benötigt.
Das Material ist nur Bruchteile eines Millimeters dick. Rund 2000 Parameter entlang der Fertigung beeinflussen nach Angaben aus dem Werk seine Eigenschaften – von der chemischen Zusammensetzung bis zur Oberflächenqualität. Was am Ende wie schlichtes Blech aussieht, ist ein hochentwickeltes Industrieprodukt. Gerade solche Spezialstähle zeigen, warum die Diskussion über Handelsschutz weit über die Frage hinausgeht, ob Europa genügend Baustahl herstellen kann.
Denn der Weltstahlmarkt gerät zunehmend aus dem Gleichgewicht.
Nie mehr die wichtigsten News aus Österreichs Industrie verpassen? Abonnieren Sie unser Daily Briefing: Was in der Industrie wichtig wird. Täglich um 7 Uhr in ihrer Inbox. Hier geht’s zur Anmeldung!

China dominiert den Stahlmarkt: 960 Millionen Tonnen und Rekordexporte
2025 wurden weltweit rund 1,85 Milliarden Tonnen Rohstahl hergestellt. Allein China produzierte nach Angaben des Branchenverbands World Steel Association 960,8 Millionen Tonnen. Indien folgte mit 164,9 Millionen Tonnen, die USA kamen auf 82 Millionen Tonnen. Deutschland lag mit 34,1 Millionen Tonnen auf Rang acht. Damit stellte China allein mehr als die Hälfte des weltweiten Rohstahls her.
Noch deutlicher wird Chinas Bedeutung beim internationalen Handel. 2025 exportierte das Land 133,6 Millionen Tonnen Stahl. Nach Abzug der Importe blieb ein Exportüberschuss von 126,6 Millionen Tonnen. Die Europäische Union bewegte sich in die entgegengesetzte Richtung: Sie importierte 43,7 Millionen Tonnen und exportierte 20,5 Millionen Tonnen in Länder außerhalb der EU. Mit Nettoimporten von 23,3 Millionen Tonnen war die EU damit der größte Nettoimporteur von Stahl weltweit – noch vor den Vereinigten Staaten und Thailand.
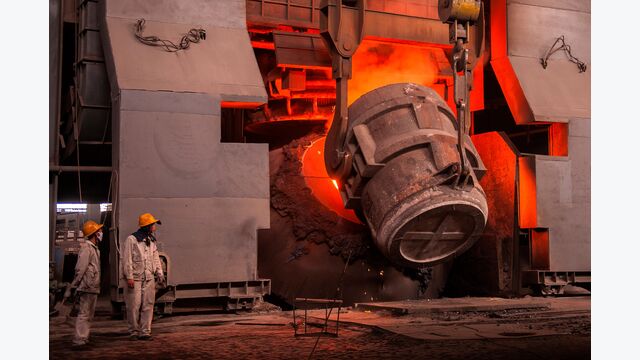
China dominiert den globalen Stahlmarkt: 2025 produzierte das Land rund 960,8 Millionen Tonnen Rohstahl und exportierte 133,6 Millionen Tonnen. Die Rekordmengen erhöhen den Preisdruck auf Europas Stahlindustrie.
- © Xiangli - stock.adobe.comChina-Stahl setzt Europas Hersteller unter Druck
Ein Teil des chinesischen Exportanstiegs hängt mit der schwächeren Nachfrage im eigenen Land zusammen. Der Einbruch des Immobiliensektors hat einen traditionell besonders stahlintensiven Wirtschaftszweig belastet. Die OECD stellt fest, dass chinesische Produzenten angesichts der sinkenden Binnennachfrage zunehmende Mengen auf internationale Märkte lenken.
Für Hersteller in Europa entsteht dadurch ein erheblicher Preisdruck. Besonders kritisch wird es dort, wo Unternehmen über Jahre Anlagen, Know-how und Kundenbeziehungen für hochspezialisierte Werkstoffe aufgebaut haben. Geht solche Produktion verloren, lässt sie sich nicht zwangsläufig kurzfristig wieder hochfahren.
Stahl-Überkapazitäten wachsen: Warum der Preisdruck weltweit zunimmt
Das Problem beschränkt sich jedoch nicht auf China. Weltweit wachsen die Produktionsmöglichkeiten schneller als der Stahlbedarf.
Nach dem „Steel Outlook 2026“ der OECD erreichten die globalen Überkapazitäten 2025 rund 640 Millionen Tonnen. Bis 2028 könnten sie auf 745 Millionen Tonnen steigen. Für die Jahre 2026 bis 2028 rechnet die Organisation mit zusätzlichen Produktionskapazitäten von bis zu 139 Millionen Tonnen, während die Nachfrage im selben Zeitraum wesentlich langsamer wächst.
Hinzu kommt die Frage staatlicher Unterstützung. Nach Berechnungen der OECD erhielt das mittlere chinesische Stahlunternehmen 2024, gemessen an seiner Bilanzsumme, etwa 15-mal so hohe Subventionen wie Produzenten außerhalb Chinas. Die Organisation sieht darin einen Faktor, der bestehende Marktverzerrungen und Überkapazitäten verstärken kann.
Damit steigt der politische Druck auf Regierungen, die eigenen Produzenten zu schützen.
50 Prozent Stahlzoll: Wie die USA ihren Markt abschotten
Die Vereinigten Staaten verfolgen diese Strategie bereits seit Jahren. 2018 wurden unter Berufung auf die nationale Sicherheit zusätzliche Zölle auf Stahlimporte eingeführt. Im Juni 2025 hob die US-Regierung den regulären zusätzlichen Zoll für zahlreiche Stahl- und Aluminiumimporte von 25 auf 50 Prozent an. Die US-Regierung begründete den Schritt unter anderem mit globalen Überkapazitäten und dem Ziel, die heimische Produktion zu stärken.
Auch 2026 blieb der grundsätzliche Kurs bestehen, wenngleich die Vereinigten Staaten die Behandlung einzelner Produktgruppen und Herkunftsländer erneut anpassten.
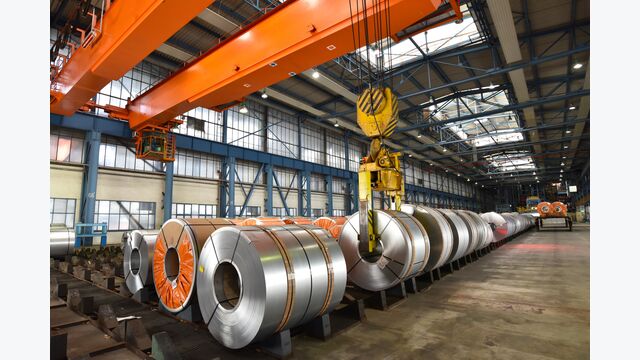
Die EU verschärft den Schutz ihres Stahlmarkts: Für Importe oberhalb der jeweiligen Quoten gilt ein zusätzlicher Zoll von 50 Prozent. Damit reagiert Brüssel auf globale Überkapazitäten und wachsenden Importdruck.
- © industrieblick - stock.adobe.comEU-Stahlzölle 2026: Neue Quoten, 50 Prozent Zoll und strengere Herkunftsregeln
Die EU hat inzwischen ebenfalls deutlich nachgeschärft. Seit dem 1. Juli 2026 gilt eine neue Stahlregelung. Sie erlaubt jährlich grundsätzlich 18,3 Millionen Tonnen Stahlimporte innerhalb zollfreier Kontingente. Werden die jeweiligen Quoten überschritten, fällt ein zusätzlicher Zoll von 50 Prozent an. Die Regelung umfasst 30 Produktkategorien; Importe aus Ländern des Europäischen Wirtschaftsraums sind von den Quotenregeln ausgenommen.
Brüssel reagiert damit nicht nur auf direkte Importe, sondern auch auf die Gefahr sogenannter Handelsumlenkungen. Wenn die USA oder andere große Märkte Importe erschweren, können Produzenten versuchen, ihre Ware verstärkt in anderen Regionen abzusetzen. Die EU-Kommission führt dieses Risiko ausdrücklich als einen Grund für ihre Maßnahmen an.
Ab dem 1. Oktober 2026 kommt eine zusätzliche Kontrollstufe hinzu. Stahlimporteure müssen dann nachweisen, in welchem Land der Stahl tatsächlich geschmolzen und gegossen wurde. Die sogenannte „Melt-and-Pour“-Regel soll verhindern, dass die tatsächliche Herkunft über Zwischenverarbeitung oder Handelswege verschleiert wird. Ende August legte die Kommission fest, welche Dokumente für diesen Nachweis verwendet werden können.
Der Handelskonflikt wird damit zunehmend technischer: Nicht nur die Frage, aus welchem Land ein fertiges Produkt geliefert wird, zählt, sondern auch, wo sein Ausgangsmaterial entstanden ist.
Transformatorenstahl unter Schutz: Warum die EU jetzt bei Elektroband eingreift
Wie schnell sich die Lage verändert, zeigt eine Entscheidung der Europäischen Kommission vom 18. September 2026.
Nur drei Tage vor dem aktuellen Stand dieses Artikels verhängte Brüssel vorläufige Schutzmaßnahmen für kornorientiertes Elektroband. Dieses Spezialmaterial wird vor allem in Leistungstransformatoren eingesetzt und ist damit für Stromnetze von großer Bedeutung. Die Maßnahmen bestehen aus Zollkontingenten in Verbindung mit Preisschwellen. Nach Angaben der Kommission war der Importdruck so hoch, dass ein vorläufiges Eingreifen noch vor Abschluss der laufenden Untersuchung notwendig erschien.
Bemerkenswert ist, dass der Schutz nicht beim Rohmaterial endet. Er umfasst auch weiterverarbeitete Lamellen und Transformatorkerne sowie unter bestimmten Voraussetzungen bereits in Transformatoren eingebaute Kerne. Damit versucht die Kommission ein Problem zu adressieren, das europäischen Herstellern seit Langem Sorgen bereitet: Wird nur das Vormaterial geschützt, kann die Verarbeitung in ein Drittland verlagert und anschließend das höher verarbeitete Produkt eingeführt werden.
Gerade für Werke wie den Thyssenkrupp-Standort in Gelsenkirchen ist die Entwicklung relevant. Dort wird kornorientiertes Elektroband für Transformatoren produziert. Der ursprüngliche Ausgangstext beschreibt, wie stark das Werk bereits unter Importdruck und schwacher Nachfrage litt.
Stahlpreise in Europa: Warum der Schutz Maschinenbauer und Autozulieferer trifft
Die entscheidende Frage lautet deshalb nicht mehr, ob Europa seine Stahlindustrie schützt. Das tut es längst. Die schwierigere Frage ist, welche Folgen dieser Schutz für den Rest der Industrie hat.
Denn für einen Autozulieferer, Maschinenbauer, Schmiedebetrieb oder Hersteller von Metallteilen ist Stahl kein Endprodukt, sondern ein Kostenfaktor. Steigt der europäische Stahlpreis gegenüber dem Weltmarkt deutlich, geraten diese Unternehmen selbst unter Druck – insbesondere wenn ihre fertigen Produkte weiterhin mit Waren aus Regionen konkurrieren müssen, in denen das Ausgangsmaterial günstiger verfügbar ist.
Genau hier verläuft eine der zentralen Konfliktlinien. Stahlhersteller argumentieren, dass Europa industrielle Fähigkeiten verlieren könnte, wenn heimische Produzenten dauerhaft mit stark subventionierten oder besonders billigen Importen konkurrieren müssen. Vertreter der weiterverarbeitenden Industrie warnen dagegen davor, nur die erste Stufe der Wertschöpfungskette abzusichern. Werden Stahlcoils geschützt, nicht aber daraus gefertigte Teile, kann sich Produktion schlicht eine Stufe weiter ins Ausland verlagern. Diese gegensätzlichen Interessen werden auch im Ausgangstext deutlich.
Dass diese Sorge in Brüssel angekommen ist, zeigt die jüngste Maßnahme für kornorientiertes Elektroband: Erstmals reicht der Schutz dort ausdrücklich in weiterverarbeitete Produkte hinein.
CBAM 2026 und grüner Stahl: Europas Doppelstrategie für die Stahlindustrie
Zusätzlich muss Europas Stahlindustrie einen zweiten tiefgreifenden Wandel bewältigen: die Dekarbonisierung.
Die EU-Kommission bezeichnet Stahl als Schlüsselindustrie für Automobilbau, Energietechnik, Verteidigung und saubere Technologien. Ihr Aktionsplan für Stahl und Metalle vom März 2025 verbindet deshalb Handelsschutz mit niedrigeren Energiekosten, Investitionen in CO₂-arme Produktionsverfahren und einer stärkeren Nachfrage nach klimafreundlich hergestellten Materialien. Nach Angaben der Kommission umfasst die Stahlindustrie rund 500 Produktionsstandorte in 22 EU-Staaten; die gesamte mit ihr verbundene Wertschöpfung unterstützt mehr als 2,5 Millionen Arbeitsplätze.
Seit dem 1. Januar 2026 gilt zudem die endgültige Phase des europäischen CO₂-Grenzausgleichssystems CBAM. Für bestimmte Importe, darunter Eisen und Stahl, müssen die mit ihrer Herstellung verbundenen Emissionen berücksichtigt werden. Importeure oberhalb der geltenden Mengenschwelle benötigen eine entsprechende Zulassung und müssen für die eingebetteten Emissionen CBAM-Zertifikate abgeben. Der Preis orientiert sich am europäischen Emissionshandel.
Damit versucht die EU, einen weiteren Wettbewerbsnachteil europäischer Produzenten zu begrenzen. Wenn Stahlwerke innerhalb Europas für CO₂-Emissionen zahlen müssen, soll emissionsintensiver Importstahl nicht allein deshalb günstiger sein können, weil im Produktionsland weniger strenge Klimaregeln gelten.
Europas Stahlindustrie im Umbau: Zwischen China-Druck, Zöllen und grüner Transformation
Was in Bochum auf den Bildschirmen eines hochautomatisierten Werks beginnt, reicht damit weit in die internationale Handels-, Industrie- und Klimapolitik hinein.
Es gibt gute Gründe, bestimmte industrielle Fähigkeiten in Europa erhalten zu wollen. Spezialstähle werden für Stromnetze, Elektromotoren, Windkraftanlagen, Fahrzeuge, Maschinen und zahlreiche weitere Produkte benötigt. Gleichzeitig kann Handelsschutz Kosten verschieben: vom Stahlhersteller zum Verarbeiter, vom Vormaterial zum fertigen Bauteil und möglicherweise von Europa in andere Produktionsregionen.
Die Zahlen lassen wenig Zweifel daran, warum die Auseinandersetzung schärfer wird. China exportiert Stahl in Rekordmengen. Die globalen Überkapazitäten bewegen sich bereits in einer Größenordnung von Hunderten Millionen Tonnen und könnten weiter steigen. Die USA schützen ihren Markt mit hohen Zöllen, andere Staaten reagieren ebenfalls – und die EU will verhindern, zum Auffangbecken für umgeleitete Mengen zu werden.
Doch je höher die Schutzmauern werden, desto wichtiger wird die Frage, was dahinter geschieht. Eine wettbewerbsfähige Stahlindustrie nützt Europa wenig, wenn ihre wichtigsten Kunden ihre Produktion wegen zu hoher Kosten verlagern. Umgekehrt hilft ein kurzfristig günstiger Weltmarktpreis nur begrenzt, wenn strategisches Know-how und Produktionskapazitäten dauerhaft verschwinden.
Die eigentliche Herausforderung liegt deshalb nicht darin, zwischen völlig offenem Markt und vollständiger Abschottung zu wählen. Sie besteht darin, Stahlhersteller und ihre Abnehmer gleichzeitig konkurrenzfähig zu halten – während die Branche Milliarden in klimafreundlichere Verfahren investieren muss. Ob Europas derzeitige Kombination aus Quoten, Zöllen, Herkunftsnachweisen und CO₂-Grenzausgleich dieses Gleichgewicht herstellen kann, dürfte zu einer der wichtigsten industriepolitischen Fragen der kommenden Jahre werden.