Salzgitter übernimmt HKM : Thyssenkrupp raus, Salzgitter rein: Der stille Machtwechsel im deutschen Stahl
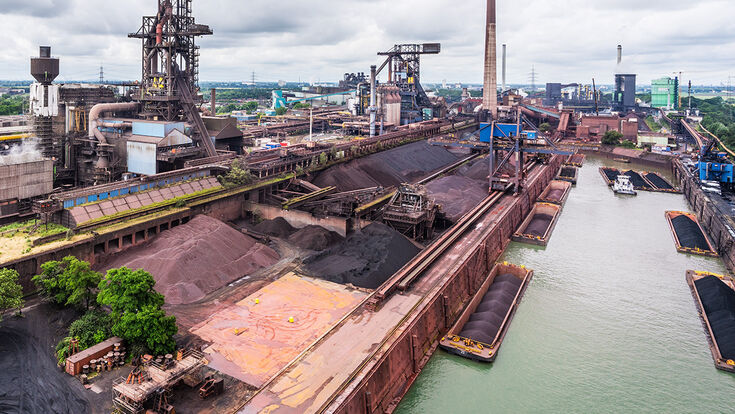
HKM in Duisburg wird zum Symbol für den Umbau der deutschen Stahlindustrie: Salzgitter übernimmt, Thyssenkrupp steigt aus – und der Kampf um Kapazitäten, grünen Stahl und neue Eigentümerstrukturen beginnt.
- © HKMManchmal beginnt ein großer Industrieumbau nicht mit einer Fusion, sondern mit einem Werk, das niemand mehr haben will. Im Juli 2026 hat die Salzgitter AG sämtliche Anteile an den Hüttenwerken Krupp Mannesmann, kurz HKM, in Duisburg übernommen. Bis dahin gehörten 50 Prozent des Gemeinschaftsunternehmens Thyssenkrupp Steel, 30 Prozent Salzgitter und 20 Prozent dem französischen Röhrenhersteller Vallourec. Thyssenkrupp und Vallourec wollten aussteigen. Nun gehört das traditionsreiche Hüttenwerk vollständig zum niedersächsischen Stahlkonzern.
Was zunächst wie die Rettung eines einzelnen Standorts aussieht, könnte für die deutsche Stahlindustrie weit größere Bedeutung bekommen. Denn der HKM-Deal zeigt, wie sich eine Branche neu ordnen lässt, ohne dass ihre großen Unternehmen offiziell fusionieren müssen: Ein Konzern übernimmt Anlagen eines anderen, Kapazitäten werden reduziert, der Staat finanziert einen Teil des technologischen Umbaus – und aus einem Gemeinschaftswerk wird ein Baustein in einem neu zugeschnittenen Konzern.
Eine „Deutsche Stahl AG“ gibt es deshalb noch lange nicht. Einen öffentlich bekannten Plan, Thyssenkrupp Steel, Salzgitter und Saarstahl in einem nationalen Stahlkonzern zusammenzuführen, gibt es ebenfalls nicht. Doch einige Voraussetzungen für eine stärkere Konsolidierung entstehen gerade gleichzeitig.
Nie mehr die wichtigsten News aus Österreichs Industrie verpassen? Abonnieren Sie unser Daily Briefing: Was in der Industrie wichtig wird. Täglich um 7 Uhr in ihrer Inbox. Hier geht’s zur Anmeldung!

Stahlindustrie Deutschland: Warum die Krise immer tiefer reicht
Der Druck ist erheblich. Deutschland produzierte 2025 nur noch rund 34,1 Millionen Tonnen Rohstahl. Die Wirtschaftsvereinigung Stahl sprach von einer Kapazitätsauslastung von weniger als 70 Prozent und vom vierten Jahr in Folge mit einer Produktion von unter 40 Millionen Tonnen.
Legt man stattdessen die vom OECD erfasste theoretische deutsche Nennkapazität von gut 58 Millionen Tonnen zugrunde, ergibt sich sogar eine rechnerische Auslastung von nur rund 59 Prozent. Allerdings warnt die OECD ausdrücklich davor, diese Nennkapazität mit tatsächlich jederzeit verfügbarer Produktionskapazität gleichzusetzen. Der Wert beschreibt deshalb eher das Ausmaß der vorhandenen Anlagen als deren realistische operative Auslastung.
Hinzu kommt die schwache Nachfrage. Die europäische Stahlindustrie leidet unter einer schleppenden Industriekonjunktur, hohen Kosten und starkem Importdruck. Nach Angaben des Branchenverbands EUROFER lag der Anteil der Importe am sichtbaren EU-Stahlverbrauch 2025 bei rund 30 Prozent. Die europäische Rohstahlproduktion fiel zugleich auf ein historisch niedriges Niveau von rund 126 Millionen Tonnen.
Autoindustrie schwächelt: Was das für den deutschen Stahl bedeutet
Auch die Autoindustrie schwächelt. Ihre Produktion ging 2025 in der EU laut EUROFER um 4,3 Prozent zurück und dürfte 2026 nochmals leicht sinken. Anders als häufig behauptet, ist die Autoindustrie allerdings nicht der mit Abstand größte Stahlkunde Europas. Rund ein Fünftel der Nachfrage nach fertigen Stahlprodukten entfällt auf den Fahrzeugbau; deutlich mehr verbraucht die Bauwirtschaft.
Damit verschärft sich ein Problem, das die deutsche Stahlindustrie seit Jahren begleitet: Es gibt viel Produktionskapazität, aber kaum einen Anreiz für ein einzelnes Unternehmen, als Erstes dauerhaft Anlagen stillzulegen. Wer ein Werk schließt, trägt Abschreibungen, Sozialpläne und politische Konflikte. Von anschließend besser ausgelasteten europäischen Kapazitäten profitieren dagegen auch die Wettbewerber. Genau hier wird der Duisburger Deal interessant.
HKM Duisburg: Das Hüttenwerk im Zentrum des Stahl-Umbaus
HKM ist kein kleines Randwerk. Das integrierte Hüttenwerk im Duisburger Süden betreibt unter anderem Kokerei, Sinteranlage, Hochöfen und Stahlwerk. Noch 2025 lag die Rohstahlproduktion bei mehr als vier Millionen Tonnen jährlich.
Unter dem neuen Eigentümer soll der Standort deutlich kleiner werden. Salzgitter plant langfristig mit rund zwei Millionen Tonnen Rohstahl pro Jahr. Die Belegschaft soll bis Ende 2028 von ungefähr 3.000 auf etwas mehr als 1.000 Beschäftigte sinken. Salzgitter selbst erklärte, eine Fortführung ohne diese Einschnitte sei wirtschaftlich nicht möglich gewesen; als Alternative habe die vollständige Stilllegung des Standorts gedroht.
Gleichzeitig soll HKM technologisch neu aufgestellt werden. Ende Juli beauftragte das Unternehmen den Anlagenbauer Tenova mit dem Bau eines Elektrolichtbogenofens, der eine Kapazität von bis zu 2,5 Millionen Tonnen pro Jahr haben soll. Die Fertigstellung ist für 2029 vorgesehen. Der neue Ofen soll langfristig die kohlebasierte Route über Hochöfen teilweise ersetzen und Schrott sowie andere metallische Einsatzstoffe elektrisch einschmelzen.
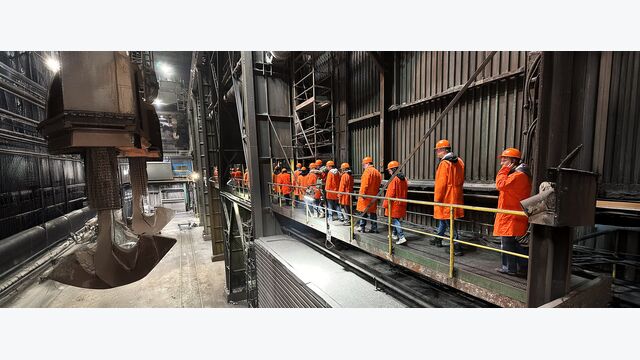
Stahlwerk in Duisburg: Der Umbau der deutschen Stahlindustrie wird Werk für Werk sichtbar.
- © HKMElektrolichtbogenofen bei HKM: Salzgitter setzt auf grünen Stahl
Für dieses Projekt sind nach Angaben von Salzgitter bis zu 200 Millionen Euro Förderung durch das Land Nordrhein-Westfalen vorgesehen. Bemerkenswert ist zudem, dass der Eigentümerwechsel erst nach langwierigen Verhandlungen zustande kam. Beim im Februar vereinbarten Eckpunktepapier vermittelte der frühere hessische Ministerpräsident Roland Koch. Gleichzeitig wurde vereinbart, dass Thyssenkrupp seine Versorgung durch HKM bereits Ende 2028 und damit früher als ursprünglich vorgesehen beendet.
Das Ergebnis ist ungewöhnlich: Ausgerechnet ein niedersächsischer Stahlkonzern übernimmt mitten in Deutschlands größtem Stahlstandort Duisburg Kapazitäten, die der dort dominierende Wettbewerber Thyssenkrupp nicht mehr in der bisherigen Struktur halten will.
Die Thyssenkrupp-Zentrale in Essen: Während der Industriekonzern seine Stahlsparte neu ordnet, übernimmt Salzgitter das Duisburger Hüttenwerk HKM vollständig.
- © Peter MartensVoestalpine und Salzgitter: Die vergessene Vorgeschichte des Stahl-Deals
Dass ausgerechnet Salzgitter heute eine solche Rolle spielen kann, hat viel mit einer industriepolitischen Entscheidung vor fast drei Jahrzehnten zu tun. 1998 wollte die österreichische Voestalpine die damalige Preussag Stahl übernehmen. Doch die niedersächsische Landespolitik intervenierte. Unter Ministerpräsident Gerhard Schröder beteiligten sich das Land beziehungsweise landeseigene Strukturen und die Norddeutsche Landesbank an der Übernahme der Stahlsparte von Preussag. Die geplante Übernahme durch Voestalpine kam nicht zustande. Preussag Stahl wurde anschließend als Salzgitter AG selbstständig und am 2. Juni 1998 an die Börse gebracht. Auch Voestalpine beschreibt in ihrer eigenen Unternehmensgeschichte, dass ihr Übernahmeversuch am politischen Widerstand in Deutschland scheiterte.
Der Staat zog sich später keineswegs vollständig zurück. Niedersachsen ist bis heute der mit Abstand bedeutendste Einzelaktionär von Salzgitter. Ende 2025 lag der Anteil des Landes nach Unternehmensangaben bei 27,9 Prozent.
Damit besitzt ein Bundesland heute erheblichen aktienrechtlichen Einfluss auf einen Konzern, der möglicherweise eine zentrale Rolle bei der Konsolidierung der Branche spielen könnte. Das bedeutet nicht, dass die Landesregierung operative Entscheidungen allein bestimmen kann. Aber die Eigentümerstruktur unterscheidet Salzgitter fundamental von einem vollständig privat gehaltenen Konzern.
Thyssenkrupp Steel: Der schwierige Weg aus dem Mischkonzern
Parallel verändert sich Thyssenkrupp. Der Essener Industriekonzern verfolgt weiterhin das Ziel, seine Stahlsparte Thyssenkrupp Steel Europe zu verselbstständigen. Der Versuch, gemeinsam mit dem tschechischen Unternehmer Daniel Křetínský und dessen EP Group eine neue Eigentümerstruktur aufzubauen, endete 2025. Die EP Group gab ihren bereits erworbenen 20-Prozent-Anteil wieder zurück.
Anschließend führte Thyssenkrupp Gespräche mit dem indischen Stahlkonzern Jindal Steel International. Anfang Mai 2026 wurden auch diese Gespräche zunächst ausgesetzt. Das strategische Ziel blieb jedoch unverändert: Thyssenkrupp Steel soll eigenständiger werden; die Konzernmutter könnte langfristig lediglich eine Minderheitsbeteiligung halten. In seinen jüngsten Veröffentlichungen nennt Thyssenkrupp ausdrücklich die Verselbstständigung beziehungsweise Abspaltung des Stahlgeschäfts als Ziel.
Aurubis, KHS und Stahl: Wie Salzgitter sein Portfolio neu vermisst
Damit könnte ein Unternehmen entstehen, dessen Verbindungen zur bisherigen Thyssenkrupp AG deutlich geringer wären als heute. Und ein eigenständiger Stahlkonzern lässt sich grundsätzlich leichter mit anderen Unternehmensteilen kombinieren, beteiligen oder neu ordnen als eine tief in einen Mischkonzern integrierte Sparte.
Auch Salzgitter arbeitet unter Vorstandschef Gunnar Groebler an seinem Portfolio. Der Konzern besteht längst nicht nur aus Stahl. Mit KHS gehört ihm beispielsweise ein bedeutender Hersteller von Abfüll- und Verpackungsanlagen. Zugleich ist Salzgitter Großaktionär des Hamburger Kupferproduzenten Aurubis.
Wie wichtig diese Beteiligung ist, zeigen die jüngsten Zahlen: Im ersten Halbjahr 2026 steuerte Aurubis 193 Millionen Euro zum Vorsteuerergebnis des Salzgitter-Konzerns bei.
Allerdings hat sich auch diese Beteiligungsstruktur verändert. Salzgitter hielt lange 29,99 Prozent an Aurubis. Nach der Platzierung einer Umtauschanleihe sank der von Aurubis ausgewiesene Anteil auf rund 25,5 Prozent. Die Anleihe kann später mit Aurubis-Aktien bedient werden. Ein vollständiger Rückzug aus Aurubis ist daraus jedoch nicht abzuleiten; Salzgitter erklärte 2025 ausdrücklich, keinen Ausstieg zu planen.
Milliarden für grünen Stahl: Wie der Staat Thyssenkrupp, Salzgitter und Saarstahl stützt
Noch stärker als über Beteiligungen sind die großen deutschen Stahlstandorte inzwischen durch staatliche Transformationshilfen miteinander verbunden.
Für Thyssenkrupps Projekt tkH2Steel in Duisburg genehmigte die EU-Kommission ein deutsches Förderpaket von bis zu rund zwei Milliarden Euro. Davon entfallen bis zu 550 Millionen Euro auf Investitionsförderung; weitere bis zu 1,45 Milliarden Euro sind als konditionierter Fördermechanismus insbesondere für den Einsatz erneuerbaren Wasserstoffs vorgesehen. Bund und Nordrhein-Westfalen tragen die Finanzierung.
Salzgitter erhält für die erste Stufe seines Transformationsprogramms SALCOS inzwischen rund 1,322 Milliarden Euro. Nachdem zunächst etwa eine Milliarde Euro zugesagt worden war, erhöhte der Bund die Förderung im Februar 2026 nach Genehmigung durch die EU-Kommission um rund 322 Millionen Euro. 70 Prozent der Mittel kommen vom Bund, 30 Prozent vom Land Niedersachsen.
Für das saarländische Projekt Power4Steel von Dillinger, Saarstahl und ROGESA sind bis zu 2,6 Milliarden Euro staatlicher Unterstützung genehmigt. Auch dort tragen Bund und Land die Förderung gemeinsam.
Kapazitäten, Kosten, Klima: Die neue Machtfrage im deutschen Stahl
Rechnet man die rund 200 Millionen Euro für HKM hinzu, summieren sich die zugesagten beziehungsweise genehmigten öffentlichen Hilfen für diese großen Transformationsprojekte auf mehr als sechs Milliarden Euro. Die Programme sind allerdings unterschiedlich konstruiert und können neben Investitionszuschüssen auch konditionierte Betriebsbeihilfen enthalten.
Der Staat wird dadurch nicht automatisch zum Miteigentümer der geförderten Unternehmen. Aber er wird zu einem der wichtigsten Finanziers ihrer künftigen Produktionsstruktur. Bei Salzgitter kommt hinzu, dass Niedersachsen zugleich größter Aktionär ist.
Damit gewinnt eine bislang unternehmensintern beantwortete Frage auch industriepolitisch an Bedeutung: Wie viele neue klimafreundlichere Anlagen braucht Deutschland tatsächlich, wenn gleichzeitig alte Kapazitäten schlecht ausgelastet sind und die Stahlnachfrage strukturell unter Druck steht?
Saarstahl und Dillinger: Warum das Saarland einen Sonderweg geht
Eine ungewöhnliche Antwort auf die Eigentümerfrage existiert bereits im Saarland. Saarstahl und Dillinger sind über die SHS – Stahl-Holding-Saar eng miteinander verbunden. Über der Holding steht die Montan-Stiftung-Saar. Anders als gelegentlich dargestellt handelt es sich dabei nicht um eine staatliche Holding, sondern um eine private Industriegüterstiftung. Ihr erklärtes Ziel ist es, die saarländische Stahlindustrie und die damit verbundenen Arbeitsplätze langfristig zu erhalten und zu stärken.
Die heutige Konstruktion entwickelte sich aus der sogenannten saarländischen Hüttenlösung Anfang der 2000er-Jahre. Die SHS übernahm später die operative Führungsfunktion für die beiden großen Stahlunternehmen.
Ein Vorbild für einen bundesweiten Stahlkonzern ist dieses Modell nicht ohne Weiteres. Aber es zeigt, dass Unternehmen mit unterschiedlichen historischen Eigentümerstrukturen unter einer gemeinsamen strategischen Führung gebündelt werden können – und dass ein solcher Verbund gleichzeitig mit umfangreichen öffentlichen Transformationsmitteln arbeiten kann.
Deutsche Stahl AG ohne Gründung: Wie eine Branche Werk für Werk entsteht
Die entscheidende Entwicklung könnte deshalb gerade darin liegen, dass es den einen großen Zusammenschluss möglicherweise gar nicht braucht. HKM wechselt vollständig zu Salzgitter. Thyssenkrupp arbeitet an der Verselbstständigung seiner Stahlsparte. Saarstahl und Dillinger sind bereits unter einer gemeinsamen Holding organisiert. Gleichzeitig finanzieren Bund und Länder Milliardeninvestitionen an nahezu allen großen Standorten.
Aus diesen Entwicklungen folgt nicht zwangsläufig eine nationale Stahlholding. Wettbewerbsrecht, unterschiedliche Eigentümerinteressen, Arbeitnehmervertretungen, Pensionslasten und die Interessen der beteiligten Bundesländer machen einen großen Zusammenschluss kompliziert.
Doch die Duisburger Transaktion zeigt einen anderen Weg: Kapazitäten können Stück für Stück zwischen Unternehmen verschoben, verkleinert und technologisch neu aufgebaut werden. Was auf dem Papier wie die Rettung eines einzelnen Werkes aussieht, ist zugleich ein realer Konsolidierungsschritt.
Die „Deutsche Stahl AG“ wäre in diesem Szenario weniger ein Unternehmen als eine Chiffre für eine Branche, deren Strukturen zunehmend miteinander verflochten werden.
Von Voestalpine bis HKM: Die Ironie hinter Salzgitter in Duisburg
Und die Geschichte besitzt eine bemerkenswerte Ironie. 1998 verhinderten deutsche Politiker, dass Preussag Stahl Teil der österreichischen Voestalpine wurde. Daraus entstand die heutige Salzgitter AG. Knapp drei Jahrzehnte später übernimmt ausgerechnet dieser Konzern mitten in Duisburg ein komplettes Hüttenwerk und könnte damit zum Akteur einer größeren Neuordnung werden.
Der gescheiterte Kauf schadete übrigens auch Voestalpine langfristig nicht. Im Geschäftsjahr 2025/26 erwirtschaftete der österreichische Konzern rund 15,1 Milliarden Euro Umsatz und 1,5 Milliarden Euro EBITDA und beschäftigt weltweit knapp 49.000 Menschen. Salzgitter kam 2025 auf rund neun Milliarden Euro Umsatz. Voestalpine ist heute zudem mit rund 500 Gesellschaften und Standorten in mehr als 50 Ländern wesentlich internationaler aufgestellt.
Auch beim grünen Umbau unterscheidet sich der österreichische Weg deutlich vom deutschen. Für die erste Phase von Voestalpines „greentec steel“, zu der zwei Elektrolichtbogenöfen gehören, nennt das Unternehmen Investitionen von rund 1,5 Milliarden Euro und öffentliche Förderzusagen von etwa 90 Millionen Euro.
1998 ging es darum, wer einen deutschen Stahlhersteller besitzen durfte. 2026 lautet die schwierigere Frage: Wer soll die vorhandenen Kapazitäten künftig überhaupt noch auslasten?
Der Duisburger Deal liefert darauf noch keine endgültige Antwort. Aber er zeigt zum ersten Mal sehr konkret, wie eine Bereinigung aussehen kann: weniger Kapazität, ein neuer Eigentümer, Milliardeninvestitionen in neue Technik – und ein Staat, der den Umbau finanziell absichert.
Vielleicht wird eine „Deutsche Stahl AG“ deshalb niemals gegründet. Vielleicht entsteht die neue deutsche Stahlstruktur einfach Werk für Werk.