VW-Krise und Autozulieferer Österreich : Volkswagen drückt die Preise: Warum Österreichs Autozulieferer in die Zange geraten
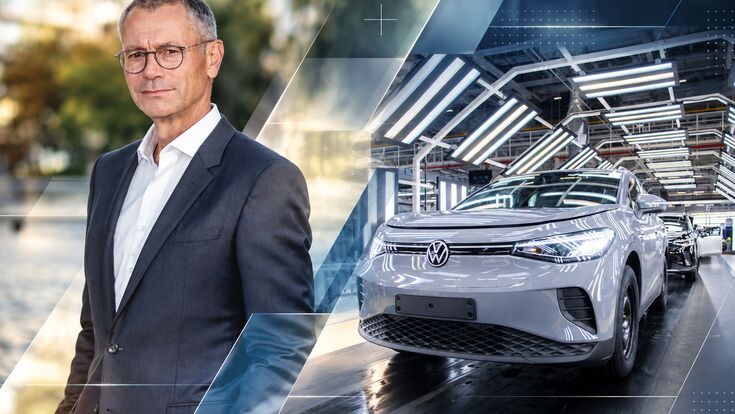
Dietmar Schäfer, Vorsitzender der ARGE Automotive Zulieferindustrie, warnt vor anhaltendem Druck auf Österreichs Autozulieferer. Volkswagen und andere europäische Autobauer verschärfen den Preiskampf, während sinkende Umsätze, Arbeitsplatzverluste und die Elektromobilität die Branche belasten.
- © LinkedIn/Volkswagen (KI-generiert)Österreichs Autozulieferindustrie steckt in einer tiefgreifenden Krise. Sinkende Absätze bei den europäischen Fahrzeugherstellern, wachsende Konkurrenz aus China und der kostspielige Umstieg auf die Elektromobilität setzen den rund 900 heimischen Betrieben zunehmend zu. Besonders schwierig ist dabei das Zusammentreffen mehrerer Entwicklungen: Während die Aufträge der traditionellen Kunden zurückgehen und der Preisdruck steigt, müssen die Unternehmen erhebliche Summen in neue Technologien investieren, um auch künftig wettbewerbsfähig zu bleiben. Wie stark die Branche unter Druck steht, zeigt eine neue Studie des Industriewissenschaftlichen Instituts (IWI) im Auftrag der ARGE Automotive Zulieferindustrie.
Demnach erwirtschafteten die österreichischen Zulieferer im Fahrzeuggeschäft im Jahr 2025 einen Umsatz von rund 26,9 Milliarden Euro. Das entspricht einem Rückgang um 5,4 Prozent gegenüber dem Vorjahr. Schon 2024 war der Umsatz um 9,2 Prozent gesunken. Die anhaltende Krise hinterlässt auch auf dem Arbeitsmarkt deutliche Spuren. Allein 2025 gingen mehr als 3.000 Arbeitsplätze verloren, Fremdpersonal nicht eingerechnet. Seit dem Beschäftigungshöchststand im Jahr 2019 mit rund 81.700 Stellen hat die Branche insgesamt etwa 7.800 Arbeitsplätze eingebüßt. Damit ist innerhalb weniger Jahre beinahe jeder zehnte Job weggefallen. Und eine Trendwende ist vorerst nicht in Sicht: Für 2026 werden weitere Umsatz- und Beschäftigungsrückgänge erwartet. Erste Anzeichen einer Stabilisierung in einzelnen Bereichen reichen bislang nicht aus, um die negative Entwicklung umzukehren.
Nie mehr die wichtigsten News aus Österreichs Industrie verpassen? Abonnieren Sie unser Daily Briefing: Was in der Industrie wichtig wird. Täglich um 7 Uhr in ihrer Inbox. Hier geht’s zur Anmeldung!

VW-Krise und Elektromobilität: Warum Österreichs Zulieferer doppelt unter Druck stehen
Die Schwierigkeiten der Zulieferer sind eng mit der Krise ihrer Kunden verbunden. Vor allem die schwächelnde europäische Automobilindustrie belastet die heimischen Betriebe. Deutschland ist der wichtigste Absatzmarkt für österreichische Zulieferer, doch gerade die deutschen Fahrzeughersteller stehen selbst unter erheblichem Druck. Chinesische Konkurrenten gewinnen Marktanteile und sind längst auch technologisch ernst zu nehmende Wettbewerber. Gleichzeitig verändern sich mit der Elektromobilität die Anforderungen an Fahrzeuge und Komponenten. Für Unternehmen, die bisher stark auf einzelne Hersteller oder bestimmte Antriebstechnologien ausgerichtet waren, wird die Anpassung damit besonders schwierig.
Hinzu kommt, dass die Transformation zur Elektromobilität anders verläuft als ursprünglich erwartet. Knapp zwei Drittel der für die Studie befragten Unternehmen sind inzwischen von der Nachfrage nach Elektromobilität abhängig. Allerdings geben knapp 70 Prozent an, dass der Wandel langsamer und wechselvoller voranschreitet als angenommen. Das bringt vor allem jene Betriebe in Bedrängnis, die frühzeitig in neue Anlagen, Produktionsverfahren und Entwicklungen investiert haben. Die Kosten dafür fallen bereits an, während die erhofften Aufträge teilweise auf sich warten lassen. Zugleich erwirtschaftet das bestehende Geschäft immer weniger Mittel, um diese Investitionen zu finanzieren.

Österreichs Autozulieferindustrie steht unter massivem Druck: Sinkende Umsätze, steigende Kosten und die Krise der europäischen Autobauer belasten die Branche. Dietmar Schäfer, Vorsitzender der ARGE Automotive Zulieferindustrie, warnt vor weiteren Arbeitsplatzverlusten und fordert bessere Standortbedingungen.
- © ZKWAutoindustrie unter Preisdruck: Hohe Kosten belasten Österreichs Zulieferer
Zusätzlich verschärfen die europäischen Autobauer den Kostendruck auf ihre Lieferanten. Sie verlangen günstigere Komponenten und erwarten gleichzeitig Investitionen in neue Technologien. Auch die wirtschaftlichen Rahmenbedingungen am Standort Österreich belasten die Unternehmen. Neun von zehn Befragten sehen ihre Wettbewerbsfähigkeit durch zunehmenden regulatorischen Aufwand beeinträchtigt. Mehr als 80 Prozent bezeichnen den Mangel an qualifizierten Fachkräften als Wachstumshemmnis. Dazu kommen hohe Arbeits- und Energiekosten, geopolitische Konflikte, Handelsbarrieren und unsichere Lieferketten.
Die Bedeutung der Branche reicht dabei weit über die unmittelbar betroffenen Betriebe hinaus. Rund 74.000 Menschen sind im österreichischen Fahrzeuggeschäft direkt beschäftigt. Berücksichtigt man auch die wirtschaftlichen Effekte bei Lieferanten sowie durch Konsum und Investitionen, sichert die Branche laut einer Modellrechnung des IWI rund 183.000 Beschäftigungsverhältnisse. Die Entwicklung der Zulieferindustrie hat damit erhebliche Auswirkungen auf den gesamten Wirtschaftsstandort.
Trotz der schwierigen Lage zeigt die Studie auch Perspektiven auf. Eine davon ist die stärkere Erschließung neuer Kunden und Absatzmärkte. Bereits 95 Prozent der befragten Unternehmen sind international tätig. Neben Europa spielen Nordamerika und Asien eine wichtige Rolle. Auch Latein- und Südamerika gewinnen an Bedeutung: Mittlerweile exportieren 38 Prozent der befragten Unternehmen in diese Region, um elf Prozentpunkte mehr als bei der Befragung im Jahr 2021. Für die kommenden drei Jahre erwarten 46 Prozent der Unternehmen steigende Exporte. Allerdings ist die Zuversicht ungleich verteilt: Während große und mittlere Betriebe vergleichsweise optimistisch sind, leiden insbesondere Kleinstunternehmen stärker unter der Exportkrise.
Verbrenner-Aus und Made in EU: Wo Österreichs Autozulieferer neue Hoffnung schöpfen
Weitere Chancen sehen die Zulieferer in der Erschließung neuer Geschäftsfelder außerhalb der Automobilindustrie. Einige Unternehmen nutzen ihr technisches Know-how bereits für andere Branchen, um zusätzliche Einnahmequellen zu schaffen und ihre Abhängigkeit von einzelnen Fahrzeugherstellern zu verringern. Auch die Elektromobilität bietet trotz aller Schwierigkeiten wirtschaftliche Perspektiven. Elektrische Antriebe und Fahrzeugelektronik gewinnen an Bedeutung, und rund die Hälfte der befragten Unternehmen erwartet mittelfristig positive Umsatzeffekte durch den technologischen Wandel.
Neue Möglichkeiten könnten sich zudem durch politische Veränderungen auf europäischer Ebene ergeben. Auf Druck Deutschlands zeichnet sich eine Lockerung des geplanten Verbrennerverbots ab. Im Gegenzug drängt Frankreich auf strengere Vorgaben für europäische Wertschöpfung unter dem Schlagwort „Made in EU“. Damit soll sichergestellt werden, dass ein größerer Teil der Wertschöpfung tatsächlich in Europa stattfindet. Für österreichische Zulieferer könnten solche Regeln zusätzliche Geschäftsmöglichkeiten eröffnen, insbesondere wenn chinesische Fahrzeughersteller ihre Produktion in Europa ausbauen. Entscheidend wird allerdings sein, wie diese Vorgaben konkret ausgestaltet werden und ob die heimischen Betriebe gegenüber der internationalen Konkurrenz wettbewerbsfähig bleiben.
Die österreichische Zulieferindustrie steht somit vor einer doppelten Herausforderung: Sie muss die aktuelle Absatz- und Beschäftigungskrise bewältigen und gleichzeitig den technologischen Wandel finanzieren. Ob die zuletzt verlorenen Arbeitsplätze wieder entstehen, welche Folgen eine Lockerung des Verbrennerverbots hätte und ob „Made in EU“ der Branche tatsächlich helfen kann, darüber haben wir mit Dietmar Schäfer, dem Vorsitzenden der ARGE Automotive Zulieferindustrie, gesprochen. Der studierte Maschinenbauer war selbst viele Jahre in der Unternehmensführung tätig und kennt den wirtschaftlichen Druck auf Zulieferbetriebe aus eigener Erfahrung.
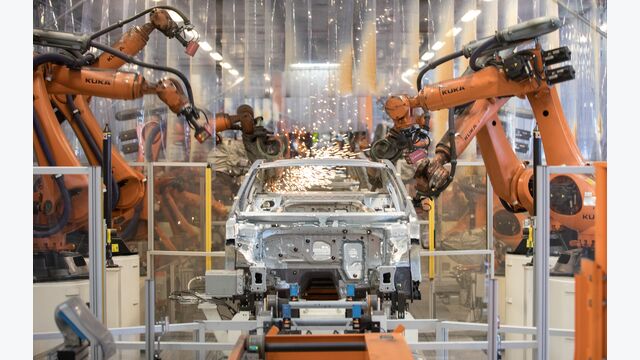
Volkswagen verschärft den Kostendruck auf seine Zulieferer. Die Absatz- und Ertragskrise des deutschen Autobauers belastet auch Österreichs Autozulieferindustrie, die bereits mit sinkenden Umsätzen, Arbeitsplatzverlusten und hohen Investitionen in die Elektromobilität kämpft.
- © APA/dpa/Jörg SarbachAutoindustrie Österreich: Warum 7.800 verlorene Jobs nicht automatisch zurückkommen
Die österreichische Autozulieferindustrie steht unter massivem Druck: In fünf Jahren sind rund 7.800 Arbeitsplätze verloren gegangen. Gleichzeitig belasten die schwache Nachfrage, die Transformation zur Elektromobilität und der wachsende Wettbewerb aus China die Branche. Dietmar Schäfer, Vorsitzender der ARGE Automotive Zulieferindustrie, spricht über politische Fehlentscheidungen, die Chancen durch „Made in EU“ und die Voraussetzungen für einen Aufschwung.
Seit dem Beschäftigungshöchststand von 81.700 Stellen sind in den vergangenen fünf Jahren rund 7.800 Arbeitsplätze in der österreichischen Autozulieferindustrie weggefallen. Das ist fast jeder zehnte Arbeitsplatz. Müssen wir uns darauf einstellen, dass diese Jobs dauerhaft verloren sind?
Dietmar Schäfer: Ich würde mich darauf einstellen, dass diese Arbeitsplätze nicht automatisch wiederkommen. Dafür müssen wir etwas tun. Unsere Topbetriebe müssen jeden Tag in ihrer Champions League spielen und dort auch erfolgreich sein. Dafür braucht es die Kompetenzen, über die diese Unternehmen verfügen. Es braucht aber auch Standortbedingungen in Österreich, die es den Betrieben ermöglichen, wettbewerbsfähig zu agieren.
Die Branche kämpft an mehreren Fronten: Europas Autobauer, also die Kunden der österreichischen Zulieferer, verkaufen weniger Fahrzeuge. Chinesische Hersteller gewinnen Marktanteile, und mit dem Elektroantrieb verändern sich die benötigten Bauteile. Welcher dieser Faktoren erklärt den Rückgang am ehesten?
Das ist vielschichtig. Wir haben seit einigen Jahren mit mehreren Herausforderungen zu kämpfen, die sich gegenseitig überlagern. Es gibt also nicht die eine Ursache. Ein wesentlicher Faktor ist sicherlich der Absatzrückgang der vergangenen Jahre. Dazu kommt, dass die Akzeptanz der Elektromobilität bei den Kunden falsch eingeschätzt wurde. Die Prognosen waren aus meiner Sicht nicht ausreichend reflektiert.
Welche österreichischen Zulieferer stehen besonders unter Druck, und welche konnten bisher vom Wandel profitieren?
Besonders unter Druck stehen jene Unternehmen, die stark von einzelnen Kunden abhängig und wenig diversifiziert sind. Wer eine hohe Abhängigkeit von einem bestimmten Kunden hat, bekommt in der aktuellen Situation natürlich besonders große Probleme.
Die Elektromobilität schafft aber auch neue Wertschöpfung, etwa in der Elektronik, bei Kabelsträngen und Elektromotoren sowie in allen damit verbundenen Bereichen. Hier gibt es durchaus Unternehmen, die von der Transformation profitieren.
Knapp 70 Prozent der befragten Unternehmen geben in Ihrer Studie an, dass der Umstieg auf Elektromobilität langsamer und wechselvoller verläuft als erwartet. Wer früh investiert hat, wartet nun teilweise auf Aufträge, muss aber gleichzeitig bereits Anlagen und Entwicklungen finanzieren. Wurde der Mut zum Umbau bestraft?
So würde ich das nicht sehen. Rechtzeitige und frühzeitige Investitionen gehören zum Geschäft und sind absolut notwendig. Bestraft wurde vielmehr die gesamte Industrie.
Die Investitionsbereitschaft der Unternehmen zeigt zunächst einmal, dass sie die Transformation mitgehen und zur Dekarbonisierung beitragen wollen. Allerdings ist der politische Wille, der sich in der Gesetzgebung niedergeschlagen hat, vom tatsächlichen Kaufverhalten der Autokäufer abgewichen. Dadurch ist eine erhebliche wirtschaftliche Schieflage entstanden, insbesondere was die Amortisation der getätigten Investitionen betrifft. Das ist offensichtlich und lässt sich nicht leugnen.
EU-Verbrenner-Aus 2035: Warum die Zulieferindustrie auf einen Kurswechsel hofft
War die frühe politische Festlegung auf den batterieelektrischen Antrieb aus Ihrer Sicht ein Fehler? Oder haben in den vergangenen Jahren vor allem die Voraussetzungen gefehlt, damit die Kunden tatsächlich umsteigen?
Der politische Wille war klar, und ich glaube, die Industrie steht grundsätzlich am selben Punkt: Wir alle wollen die Dekarbonisierung. Niemand sagt, dass wir keine Elektroautos wollen oder für immer am Verbrennungsmotor festhalten möchten.
Wenn man aber vorgibt, zur Elektromobilität zu transformieren, und gleichzeitig den Verbrennungsmotor ab einem fixen Zeitpunkt verbieten will, muss man diesen Weg auch zu Ende denken. Dazwischen liegt eine Übergangsphase, in der die Kunden mitgehen und die angebotenen Technologien auch tatsächlich kaufen müssen.
Genau hier wurde aus meiner Sicht der Fehler gemacht. Wären die Rahmenbedingungen flexibler gestaltet worden, hätten wir sicherlich nicht solche Einbrüche beim Absatz erlebt, wie wir sie jetzt sehen.
Auf europäischer Ebene zeichnet sich eine Abkehr vom strikten Verbrenner-Aus ab. Frankreich und Deutschland haben sich auf eine Art Abtausch verständigt: eine Aufweichung der Flottengrenzwerte auf der einen Seite und stärkere „Made in EU“-Regeln auf der anderen. Wenn Europa jetzt den Kurs verändert, verschafft das den Zulieferern Luft? Oder wird die Planung dadurch noch schwieriger, weil sie länger in unterschiedliche Antriebstechnologien investieren müssen?
Technologisch muss man hier zwischen zwei Gruppen unterscheiden: jenen Zulieferern, die direkt mit dem Antrieb zu tun haben, und jenen, die den restlichen Teil des Fahrzeugs produzieren. Für Letztere spielt es eine untergeordnete Rolle, ob ihre Komponenten in einem Elektroauto oder einem Verbrenner eingesetzt werden.
Die Unternehmen, die speziell in die Verbrennungstechnologie investiert haben, verfügen bereits über entsprechende Anlagen. Für sie stellt sich vor allem die Frage, wie lange sie diese Investitionen noch nutzen und betreiben können. Deshalb halte ich diese Zweigleisigkeit für die Zulieferer gar nicht für so problematisch. Die Fahrzeughersteller stehen vor anderen Herausforderungen, aber für die Zulieferindustrie ist das aus meiner Sicht besser handhabbar.
Ich gehe daher davon aus, dass eine Lockerung oder Aufhebung des Verbrennerverbots positive Auswirkungen hätte. Das würde übrigens auch zu einer stärkeren Angleichung an die Rahmenbedingungen in China und den USA führen. Denn das Verbrennerverbot ist ein europäisches Thema, das es in dieser Form nur in Europa gibt.
Die großen Autohersteller verlangen von ihren Zulieferern günstigere Teile und gleichzeitig neue Technologien. Wie stark wird die Krise von VW, Mercedes und anderen Herstellern derzeit an die Zulieferer weitergegeben?
Wir hatten in der Branche schon immer einen hohen Preisdruck. Die Wettbewerbsfähigkeit der Zulieferer war auch in der Vergangenheit die Grundlage für ihre geschäftliche Entwicklung und ihren Erfolg. Einfacher ist die Situation allerdings nicht geworden. Die aktuelle Absatz- und Ertragskrise der Fahrzeughersteller erhöht den Druck nochmals deutlich.
Ich habe unlängst gehört, dass insbesondere Volkswagen bei seinen Preiszielen wieder an das Niveau vor der Covid-Pandemie anknüpfen will. Man muss sich nur vor Augen führen, wie viele Jahre seither vergangen sind und dass in dieser Zeit praktisch nichts billiger geworden ist. Da kann man sich vorstellen, was solche Forderungen für die Zulieferer bedeuten. Wir haben hier einen sehr harten Weg vor uns.
Dietmar Schäfer, Vorsitzender der ARGE Automotive Zulieferindustrie, spricht im Interview über die Krise der österreichischen Autozulieferer, den wachsenden Preisdruck durch Volkswagen und andere Autobauer sowie die Folgen der Elektromobilität. Er warnt vor dauerhaft verlorenen Arbeitsplätzen und fordert bessere Rahmenbedingungen für den Industriestandort Österreich.
- © FM Forum IndustriemedienChina setzt Europas Autoindustrie unter Druck: Kann Made in EU helfen?
Chinesische Hersteller sind längst auch technologisch ernst zu nehmende Wettbewerber und setzen die europäischen Autobauer zusätzlich beim Preis unter Druck. Wo sind chinesische Unternehmen tatsächlich besser, und wo bestehen verzerrte Wettbewerbsbedingungen? Welche Konsequenzen sollte Europa daraus ziehen?
Dass die chinesischen Mitbewerber anspruchsvolle und ernst zu nehmende Herausforderer sind, muss uns bewusst sein. Das können und dürfen wir nicht schönreden. Gleichzeitig müssen die Wettbewerbsregeln entsprechend gestaltet werden. Hier sind wir auch auf die Europäische Union angewiesen.
Wir müssen verhindern, dass unser Markt mit Importprodukten überschwemmt wird, die unter völlig anderen Bedingungen hergestellt wurden, und dadurch unsere eigene Industrie massiv unter Druck gerät. Hier haben wir im regulatorischen Bereich noch Hausaufgaben zu erledigen, damit ein fairer Wettbewerb möglich ist.
In diesem Bereich kommt durch die deutsch-französische Einigung etwas Bewegung auf. Was halten Sie von den geplanten „Made in EU“-Regeln?
Das kommt auf die konkrete Ausgestaltung an. Wenn „Made in EU“ nicht bloß bedeutet, dass Fahrzeuge in Europa aus Bauteilen aus Übersee zusammengebaut werden, sondern dass tatsächlich eine nachvollziehbare und signifikante Wertschöpfung in Europa stattfindet, dann halte ich das für einen ausgesprochen guten Schritt.
Eine signifikante Wertschöpfung in Europa würde auch bedeuten, dass österreichische und andere europäische Zulieferer zum Zug kommen. Wie groß sind die Chancen für heimische Unternehmen, wenn chinesische Hersteller zunehmend in Europa produzieren?
Es ist letztlich immer die gleiche Frage: Wenn österreichische Zulieferer einen Mehrwert bieten, werden sie auch Geschäfte machen. Ob ihnen das gelingt, hängt allerdings auch von den Rahmenbedingungen ab. Wir haben hier bekannte Probleme: hohe Lohn- und Arbeitskosten, hohe Energiepreise und die Bürokratie in der EU. Das sind alles Themen, bei denen sich vergleichsweise wenig bewegt.
Wenn wir hier nicht sowohl auf nationaler als auch auf europäischer Ebene unsere Hausaufgaben machen, werden wir Schwierigkeiten haben, mit diesen neuen chinesischen Kunden Geschäfte abzuschließen.
Welchen konkreten Anteil europäischer Wertschöpfung würden Sie sich wünschen, damit ein Fahrzeug das Siegel „Made in EU“ tragen darf?
Das hängt tatsächlich von der konkreten Ausgestaltung der Regeln und auch von den jeweiligen Produktgruppen ab. Da muss man differenzieren. Deshalb möchte ich im Moment keine fixen Prozentwerte nennen.
Unabhängig von diesen Regeln gibt es bereits chinesische Investitionen in Europa, etwa von BYD in Ungarn. Haben Sie den Eindruck, dass Österreichs Zulieferer diese Chancen ausreichend nutzen?
Das lässt sich derzeit noch schwer beurteilen. Ich gehe davon aus, dass unsere Unternehmen versuchen, hier ins Geschäft zu kommen, und entsprechend aktiv sind. Wie bereits gesagt: Wenn österreichische Zulieferer Komponenten anbieten können, die sowohl hinsichtlich der Fertigungsprozesse als auch der Qualität einen echten Mehrwert bieten, werden sie bei diesen Herstellern Fuß fassen können.
Zum Abschluss zu den positiven Signalen Ihrer Studie: 46 Prozent der befragten Unternehmen erwarten in den kommenden drei Jahren steigende Exporte. Woher kommt diese Zuversicht? Welche Kunden und Märkte eröffnen den österreichischen Zulieferern neue Chancen?
Wir sind grundsätzlich positiv eingestellt. Wir wollen die Dekarbonisierung vorantreiben. Uns geht es nicht darum, Probleme zu verwalten, sondern Lösungen zu finden. Die Aussage, dass so viele Unternehmen steigende Exporte erwarten, muss man allerdings richtig einordnen: Das ist eine Erwartung und keine belastbare Prognose. Hier muss man vorsichtig sein. Es zeigt aber eine positive Grundhaltung. Die Unternehmen gehen davon aus, dass wir aus der schwierigen Situation herauskommen, und arbeiten auch aktiv daran.
Was ich an dieser Stelle unbedingt betonen und wiederholen möchte: Wettbewerbsfähigkeit steht für einen solchen Aufschwung an erster Stelle. Wenn wir neue und zusätzliche Wertschöpfung in Österreich sehen wollen, müssen wir wettbewerbsfähig sein. Dazu müssen die Unternehmen selbst Außerordentliches leisten und ihre Alleinstellungsmerkmale unter Beweis stellen – etwa bei der Produktivität, beim Design und bei der Qualität.
Sie brauchen dafür aber auch Standortfaktoren, die ihnen das ermöglichen. Deshalb appelliere ich ausdrücklich an die Politik, an diesen Rahmenbedingungen zu arbeiten.