Europas Batterieproduktion ohne Lithium : In den USA gescheitert, in Europa ein Hoffnungsträger: Das steckt hinter der neuen Batteriewette
Die Vorlesefunktion für diesen Artikel steht nur PRIME-Abonnenten zur Verfügung. Zu den PRIME-Angeboten
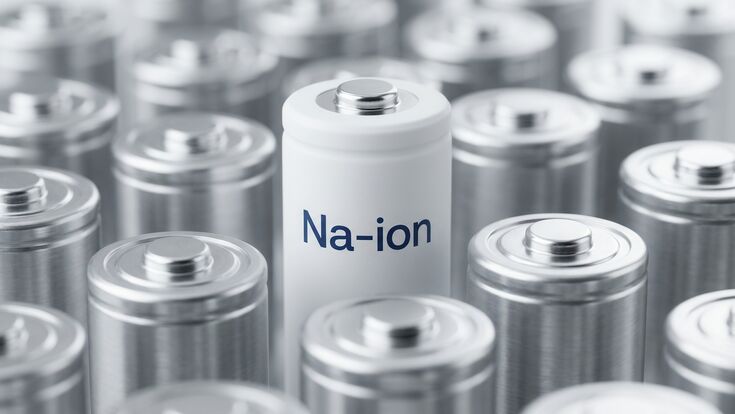
Natrium-Ionen-Batterien kommen ohne Lithium aus und könnten Europas Batterieindustrie neue Möglichkeiten eröffnen. Doch bei der industriellen Produktion liegt China weit voraus. Ein neues europäisches Projekt soll den Rückstand verkleinern.
- © tanin - stock.adobe.comAktive Mitgliedschaft erforderlich
Das PRIME Digital-Jahresabo gewährt Ihnen exklusive Vorteile. Jetzt PRIME-Mitglied werden!
Sie haben bereits eine PRIME Mitgliedschaft?
Bitte melden Sie sich hier an.
Als der amerikanische Batteriehersteller Natron Energy im September 2025 seinen Betrieb einstellte, verlor der tschechische Chemiekonzern Draslovka einen wichtigen Partner. Beide Unternehmen hatten zuvor vereinbart, in Kolín Materialien für Natrium-Ionen-Batterien herzustellen. Die geplante industrielle Zusammenarbeit kam nicht mehr zustande.
Gut ein Jahr später könnte aus dieser gescheiterten Partnerschaft ein neuer Ansatz für Europas Batterieindustrie entstehen. Ende Oktober 2026 gab Draslovka bekannt, über seine amerikanische Tochtergesellschaft Covoro Mining Solutions das Technologieportfolio von Natron Energy übernehmen zu wollen. Es umfasst Patente, Markenrechte und Fertigungswissen für Batteriematerialien, Elektroden, Zellen und komplette Speichersysteme.
Damit verändert sich der industrielle Anspruch des Unternehmens. Draslovka will nicht mehr nur chemische Ausgangsstoffe für eine alternative Batterietechnologie bereitstellen. Zusammen mit dem schwedischen Batterieentwickler Altris soll eine Lieferkette entstehen, in der wesentliche Materialien, Verfahren und technologische Schutzrechte unter europäischer beziehungsweise amerikanischer Kontrolle stehen.
Wie weit sich dieser Anspruch wirtschaftlich umsetzen lässt, ist allerdings noch offen. Denn bei Natrium-Ionen-Batterien besteht inzwischen dasselbe Problem, das Europa bereits von der Lithium-Ionen-Technologie kennt: Eine grundsätzlich breitere Rohstoffverfügbarkeit führt nicht automatisch zu einer regional unabhängigen Batterieproduktion.

Natrium-Batterien aus Europa: In Tschechien sind 350 Tonnen Kathodenmaterial geplant
Der industrielle Kern des Vorhabens liegt in Kolín, rund 60 Kilometer östlich von Prag. Dort betreibt Draslovka einen traditionsreichen Chemieproduktionsstandort, der bislang insbesondere auf Spezialchemikalien und Ausgangsstoffe für die Bergbauindustrie ausgerichtet ist.
Im Jänner 2026 vereinbarte der Konzern mit Altris den Aufbau einer Produktion für Natrium-Ionen-Kathodenmaterial. Vorgesehen ist die Umrüstung bestehender Produktionsanlagen. Nach Abschluss des Hochlaufs sollen jährlich bis zu 350 Tonnen Kathodenaktivmaterial hergestellt werden können.
Altris beziffert die Materialmenge auf ein Äquivalent von rund 175 Megawattstunden Batteriezellkapazität. Dabei handelt es sich um die rechnerisch mögliche Zellkapazität auf Basis des produzierten Kathodenmaterials, nicht um eine angekündigte Fertigung von Batteriezellen am Standort Kolín.
Für das Projekt brachte Draslovka nach Unternehmensangaben eine Sacheinlage im Umfang von 19,3 Millionen Euro in Altris ein und sicherte sich damit eine Beteiligung an dem schwedischen Unternehmen. Bestandteil der Zusammenarbeit sind außerdem Produktionswissen, Lizenzen und ein gemeinsam entwickeltes Anlagenkonzept.
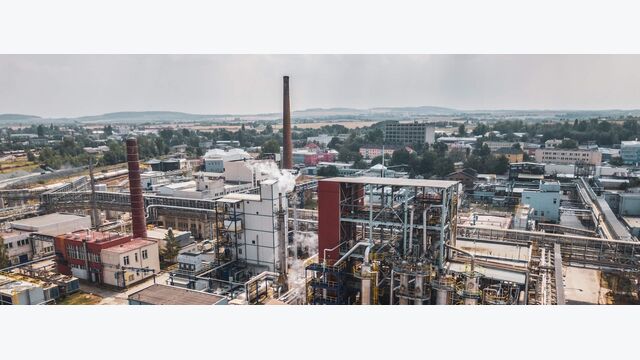
Am Chemiestandort von Draslovka in Kolín, Tschechien, soll eine neue Produktion für Natrium-Ionen-Batteriematerial entstehen. Gemeinsam mit dem schwedischen Entwickler Altris will der Chemiespezialist damit den Aufbau einer europäischen Batterielieferkette vorantreiben und die Abhängigkeit von asiatischen Herstellern verringern.
- © DraslovkaBatterieproduktion in Europa: Warum Kosten und Serienstart noch offen sind
Die Entscheidung für einen bestehenden Chemieproduktionsstandort hat einen nachvollziehbaren wirtschaftlichen Hintergrund. Draslovka kann auf vorhandene industrielle Infrastruktur und Erfahrung in der chemischen Verfahrenstechnik zurückgreifen. Eine neue Kathodenmaterialproduktion muss damit nicht vollständig auf einer grünen Wiese aufgebaut werden.
Ob daraus tatsächlich ein Kostenvorteil gegenüber neu errichteten Anlagen entsteht, lässt sich anhand der bislang veröffentlichten Zahlen nicht bestimmen. Informationen zu spezifischen Investitionskosten, Produktionskosten je Kilogramm und erwarteten Fertigungsausbeuten liegen nicht in ausreichender Form vor.
Auch der Zeitplan ist noch nicht endgültig abgesichert. Ursprünglich hatten die Partner den Produktionsbeginn für das Ende des dritten beziehungsweise den Anfang des vierten Quartals 2026 angekündigt. Ende Oktober berichteten tschechische Medien unter Berufung auf Draslovka von einem erwarteten Start bis Jahresende und ersten Kundenlieferungen im ersten Quartal 2027.
Der kommerzielle Hochlauf ist damit noch nicht durch nachgewiesene Produktionsmengen belegt.
Natron Energy: Warum Batteriepatente noch keine erfolgreiche Serienproduktion garantieren
Der Erwerb des Technologieportfolios von Natron Energy ist wirtschaftlich bemerkenswert, weil er über die ursprüngliche Vereinbarung mit Altris hinausgeht.
Die amerikanische Gesellschaft hatte an Natrium-Ionen-Batterien auf Basis sogenannter Preußischblau-Analoga gearbeitet. Dabei handelt es sich um eine Materialfamilie, deren chemische Struktur für die Speicherung und Freisetzung von Natrium-Ionen genutzt werden kann.
Altris entwickelt mit seinem Prussian-White-Kathodenmaterial einen verwandten technologischen Ansatz. Mit den übernommenen Rechten erweitert Draslovka seine Möglichkeiten, sowohl Materialien als auch weiterführende Zell- und Systemtechnologien zu entwickeln oder zu lizenzieren.
Nach Unternehmensangaben reicht der Schutz des übernommenen Patentportfolios teilweise bis in die Mitte der 2040er-Jahre. Der Kaufpreis wurde nicht veröffentlicht.
Der wirtschaftliche Nutzen einer solchen Übernahme besteht zunächst im Zugang zu technischem Wissen und Schutzrechten. Der Konzern muss bestimmte Entwicklungen nicht vollständig neu beginnen und kann Technologien gegebenenfalls gemeinsam mit industriellen Partnern weiterentwickeln.
Allerdings ist der Erwerb von Patenten nicht mit der Übernahme einer funktionierenden Massenproduktion gleichzusetzen. Die Transaktion umfasst immaterielle Vermögenswerte, nicht die industrielle Fertigungsbasis eines erfolgreich etablierten Batterieherstellers.
Gerade die Vorgeschichte von Natron Energy macht diese Unterscheidung wichtig. Das Unternehmen hatte seine Technologie bereits weit entwickelt, stellte den Betrieb jedoch 2025 ein. Daraus lässt sich nicht ableiten, dass die Technologie grundsätzlich unwirtschaftlich wäre. Es zeigt aber, dass technischer Fortschritt allein keine erfolgreiche industrielle Skalierung garantiert.
Für Draslovka entsteht dadurch eine doppelte Aufgabe: Der Konzern muss seine Materialproduktion wirtschaftlich hochfahren und zugleich Partner finden, die aus den verfügbaren Technologien marktfähige Batteriezellen und Systeme herstellen.
Natrium-Ionen-Akkus für Autos: Wo die Lithium-Alternative ihre Stärken hat
Die Frage nach den Abnehmern ist entscheidend für die weitere Entwicklung.
Altris arbeitet bereits mit dem Batteriespezialisten Clarios und dem europäischen Zellhersteller InoBat zusammen. Im September 2026 meldeten die Unternehmen Fortschritte bei der Validierung von Natrium-Ionen-Zellen für Niedervolt- und Hochleistungsanwendungen.
Nach Angaben der Partner wurden unter anderem Kaltstarttests bei Temperaturen bis minus 40 Grad Celsius erfolgreich durchgeführt. Weitere Tests betrafen Anwendungen in der Automobilindustrie, bei Nutzfahrzeugen und in industriellen Fahrzeugen.
Diese Ergebnisse sind vor allem deshalb relevant, weil sie einen möglichen Markteintritt außerhalb klassischer Elektroauto-Traktionsbatterien erkennen lassen.
Natrium-Ionen-Batterien besitzen gegenwärtig einen Nachteil bei der Energiedichte. Laut dem Global EV Outlook 2026 der Internationalen Energieagentur erreichen die neuesten Natrium-Ionen-Zellen bis zu 175 Wattstunden pro Kilogramm. Moderne Lithium-Eisenphosphat-Zellen kommen auf bis zu 205 Wattstunden, Nickel-Mangan-Kobalt-Zellen auf bis zu 265 Wattstunden.
Bei gleicher gespeicherter Energiemenge benötigen Natrium-Ionen-Batterien deshalb tendenziell mehr Gewicht oder Bauraum.
Für Elektroautos mit hohen Reichweitenanforderungen ist das ein Wettbewerbsnachteil. Anders fällt die Bewertung bei Anwendungen aus, in denen hohe Leistungsabgabe, Kältebeständigkeit oder eine bestimmte Betriebscharakteristik wichtiger sind als die maximal speicherbare Energiemenge pro Kilogramm.
Dazu zählen etwa industrielle Fahrzeuge, Niedervolt-Bordnetzsysteme und bestimmte stationäre Speicheranwendungen.
Die Zusammenarbeit von Altris, Clarios und InoBat deutet darauf hin, dass diese Märkte für die erste kommerzielle Verbreitung besonders interessant sein könnten. Belastbare Aussagen über künftige Marktanteile oder Produktionsmengen erlauben die bislang veröffentlichten Testergebnisse jedoch nicht.
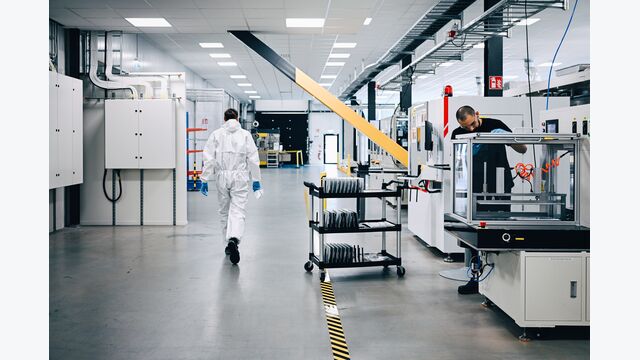
Der schwedische Batterieentwickler Altris arbeitet an Natrium-Ionen-Batterien als Alternative zur Lithium-Ionen-Technologie. Gemeinsam mit dem tschechischen Chemiespezialisten Draslovka soll eine europäische Produktion für Kathodenmaterial entstehen. Die neue Batterietechnologie könnte Europas Abhängigkeit von chinesischen Herstellern langfristig verringern.
- © AltrisChina dominiert Natrium-Ionen-Batterien: Warum Europa weiterhin abhängig bleibt
Die größte wirtschaftliche Herausforderung liegt außerhalb der einzelnen Batteriezelle.
Natrium ist breiter verfügbar als Lithium und kann eine Rohstoffabhängigkeit reduzieren. Entscheidend für die Versorgungssicherheit ist jedoch, wo die benötigten Materialien verarbeitet, die Elektroden hergestellt und die Batteriezellen produziert werden.
Gerade hier ist China bereits weit voraus.
Die Internationale Energieagentur stellte im Februar 2026 fest, dass nahezu die gesamte bestehende weltweite Produktionskapazität für Natrium-Ionen-Batterien in China konzentriert ist. Auch von den für 2030 bestehenden und angekündigten Kapazitäten entfallen nach ihrer Analyse mehr als 95 Prozent auf chinesische Standorte.
Die neue Technologie bietet Europa somit keine automatische Möglichkeit, die bestehende Abhängigkeit von asiatischen Batterieherstellern zu umgehen.
Hinzu kommt, dass verschiedene Natrium-Ionen-Chemien unterschiedliche Vorprodukte benötigen. Bestimmte Kathodenmaterialien verwenden weiterhin strategisch relevante Metalle. Bei Hartkohlenstoff, einem wichtigen Anodenmaterial, weist die IEA ebenfalls auf eine noch wenig entwickelte und stark auf China konzentrierte Lieferkette hin.
Die Technologie von Altris und das erweiterte Materialportfolio von Draslovka setzen genau an einem Teil dieses Problems an: der Produktion und technologischen Kontrolle über Batteriematerialien.
Das könnte die Beschaffungsmöglichkeiten europäischer Zellhersteller verbessern. Ob daraus tatsächlich eine wirtschaftlich konkurrenzfähige Lieferkette entsteht, hängt aber auch von Kosten, verfügbaren Ausgangsmaterialien und Abnehmern ab.
Natrium-Ionen-Akku gegen Lithium-Ionen-Batterie: Warum der Preisvorteil noch fehlt
Dass Natrium einfacher verfügbar ist, bedeutet nicht zwangsläufig, dass Natrium-Ionen-Batterien günstiger hergestellt werden können.
Die Kosten einer Batteriezelle ergeben sich nicht nur aus dem Preis ihrer Rohstoffe. Auch Produktionsverfahren, Auslastung, Qualitätsanforderungen, Fertigungsausschuss und die Kosten der übrigen Zellkomponenten spielen eine Rolle.
Lithium-Ionen-Batterien profitieren inzwischen von jahrzehntelanger Entwicklung und sehr großen Produktionsvolumina. Besonders Lithium-Eisenphosphat-Batterien haben ihre Kostenposition erheblich verbessert.
Nach Einschätzung der IEA sind Natrium-Ionen-Batterien bei den heutigen Lithiumpreisen noch nicht generell mit modernen Lithium-Eisenphosphat-Zellen konkurrenzfähig. Eine nachhaltige Verbesserung ihrer Position könnte sich aus steigenden Lithiumpreisen, technologischen Fortschritten oder spezifischen Vorteilen bei einzelnen Anwendungen ergeben.
Damit lässt sich auch die wirtschaftliche Bedeutung der geplanten Produktion in Kolín genauer einordnen.
Die zunächst vorgesehenen 350 Tonnen Kathodenmaterial können ein wichtiger Schritt zur Industrialisierung sein. Sie stellen aber noch keinen Hinweis darauf dar, dass europäische Produzenten bereits mit den größten asiatischen Batterieherstellern im Preiswettbewerb bestehen können.
Für einen solchen Vergleich fehlen veröffentlichte Daten über Herstellungskosten, Zellpreise, Qualitätsausbeuten und langfristige Liefervereinbarungen.
Autoindustrie in Österreich und Deutschland: Wo neue Batterietechnik interessant wird
Für die europäische Industrie liegt die Bedeutung des Projekts zunächst weniger in der Ablösung etablierter Batterietechnologien als im Aufbau zusätzlicher technologischer und industrieller Optionen.
Die Zusammenarbeit verbindet einen schwedischen Materialentwickler mit einem tschechischen Chemieproduzenten. Mit InoBat und Clarios sind außerdem Unternehmen eingebunden, die an der Weiterentwicklung von Batteriezellen und deren industriellen Anwendungen arbeiten.
Damit entsteht zumindest die Grundlage für eine arbeitsteilige europäische Wertschöpfungskette.
Für die deutsche und österreichische Industrie sind solche Entwicklungen vor allem dort relevant, wo elektrische Antriebe, Fahrzeugbordnetze, industrielle Speicher und Maschinen mit leistungsfähigen Batteriesystemen ausgestattet werden.
Ob die Technologie tatsächlich von Herstellern oder Zulieferern in Österreich und Deutschland eingesetzt wird, ist damit noch nicht belegt. Die verfügbaren Veröffentlichungen enthalten keine ausreichend konkreten Angaben zu entsprechenden Serienaufträgen.
Aus industrieller Sicht ist deshalb die weitere Entwicklung der Abnehmerbeziehungen mindestens ebenso wichtig wie der Ausbau der Materialproduktion.
Wird das Kathodenmaterial in größeren Mengen abgerufen? Können europäische Zellhersteller daraus kommerziell wettbewerbsfähige Batterien fertigen? Und reichen die Kostenvorteile einzelner Anwendungen aus, um den erheblichen Vorsprung etablierter Lithium-Ionen-Technologien auszugleichen?
Diese Fragen entscheiden darüber, ob aus den heutigen Kooperationen ein dauerhaftes Industriegeschäft wird.
Europas Batterieindustrie: Warum Patente allein noch keine konkurrenzfähigen Batteriezellen schaffen
Das Projekt von Altris und Draslovka zeigt, dass der Aufbau alternativer Batterielieferketten nicht zwangsläufig mit einer neuen Zellfabrik beginnen muss.
Vorhandene Chemieanlagen, industrielle Verfahrenskenntnisse und zusätzliche Technologierechte können ebenfalls Ausgangspunkte für eine neue Wertschöpfungskette sein.
Die Übernahme der Natron-Technologie erweitert die Möglichkeiten von Draslovka, über die Rolle eines reinen Materiallieferanten hinauszugehen. Zusammen mit der geplanten Fertigung in Kolín entsteht eine technische Grundlage, die sich für europäische Batteriehersteller nutzen ließe.
Wie tragfähig dieses Geschäftsmodell ist, muss sich allerdings erst im kommerziellen Betrieb zeigen.
Belegt sind eine industrielle Partnerschaft, ein konkretes Produktionsvorhaben, der Zugang zu zusätzlichen Schutzrechten und erfolgreiche technologische Erprobungen. Noch nicht belegt sind eine hochgelaufene Serienproduktion, wettbewerbsfähige Herstellkosten und ein wesentlicher Rückgang europäischer Importabhängigkeiten.
Europas Chance liegt deshalb vorerst nicht darin, Lithium-Ionen-Batterien durch Natrium-Ionen-Batterien zu ersetzen. Sie liegt darin, eine zusätzliche Technologie und einen Teil der dazugehörigen industriellen Lieferkette selbst aufzubauen.
Ob daraus eine ernsthafte Alternative zu den bestehenden asiatischen Batterieproduzenten wird, entscheidet sich nicht am Patentportfolio, sondern an Produktionsmengen, Kundenaufträgen und Kosten im laufenden Betrieb.