Rüstungsindustrie Österreich : Europas Rüstungsmilliarden: Warum Österreichs Industrie um Aufträge kämpfen muss
Europas Rüstungsindustrie steht vor einem gewaltigen Ausbau. Doch trotz steigender Verteidigungsausgaben ist für Österreichs Maschinenbauer und Zulieferer längst nicht sicher, wer vom Milliardenmarkt profitieren wird.
- © RMMVEuropas Verteidigungsindustrie steht vor einer ungewöhnlichen Konstellation: Die öffentliche Nachfrage wächst, zugleich müssen Hersteller und Zulieferer ihre Produktionskapazitäten an neue Anforderungen anpassen. Für Unternehmen außerhalb der traditionellen Rüstungsbranche stellt sich damit die Frage, ob das Verteidigungsgeschäft zu einem zusätzlichen Standbein werden kann.
In Wien diskutierten am 16. November Führungskräfte aus der Verteidigungsindustrie und angrenzenden Zulieferbranchen über diese Entwicklung. Beim ersten Horváth Defense Executive Round Table war Generalstabschef Harald Vodosek zu Gast. Der ranghöchste Offizier des Bundesheeres leitete vor seinem Amtsantritt die Beschaffungsdirektion und war Nationaler Rüstungsdirektor.
Die Veranstaltung verdeutlicht das wachsende Interesse am Geschäft mit militärischer Ausrüstung und Technologie. Über konkrete Aufträge oder neue Industriepartnerschaften berichtete Horváth allerdings nicht. Wirtschaftlich relevanter als der Branchendialog sind deshalb die dahinterstehenden Beschaffungsprogramme und ihre Finanzierung.
Nie mehr die wichtigsten News aus Österreichs Industrie verpassen? Abonnieren Sie unser Daily Briefing: Was in der Industrie wichtig wird. Täglich um 7 Uhr in ihrer Inbox. Hier geht’s zur Anmeldung!

EU-Verteidigungsausgaben 2026: Warum 454 Milliarden Euro noch keinen Auftragsboom bedeuten
Die Dimension lässt sich anhand der jüngsten Zahlen der Europäischen Verteidigungsagentur ablesen. Nach deren im Juli 2026 veröffentlichten Daten gaben die 27 EU-Mitgliedstaaten im Jahr 2025 insgesamt 418 Milliarden Euro für Verteidigung aus. Für 2026 erwartet die Agentur einen Anstieg auf 454 Milliarden Euro.
Auf die Beschaffung militärischer Ausrüstung entfielen 2025 allerdings 115 Milliarden Euro. Der Vergleich verdeutlicht eine wesentliche Einschränkung vieler Wachstumsprognosen: Verteidigungsausgaben umfassen auch Personal, Betrieb, Infrastruktur und andere Leistungen. Sie lassen sich nicht mit dem Umsatzpotenzial der Rüstungsindustrie gleichsetzen.
Die Europäische Kommission will über ihren Plan Readiness 2030 zusätzliche Verteidigungsausgaben von bis zu 800 Milliarden Euro mobilisieren. Ein wichtiges Instrument ist SAFE, das Mitgliedstaaten Darlehen von bis zu 150 Milliarden Euro für Verteidigungsinvestitionen ermöglicht.
Diese Summen sind jedoch weder bereits vollständig vergebene Aufträge noch ein gemeinsamer EU-Beschaffungshaushalt in entsprechender Höhe. Sie beschreiben einen politischen und finanziellen Rahmen, dessen wirtschaftliche Wirkung von nationalen Investitionsentscheidungen und konkreten Vergabeverfahren abhängt.
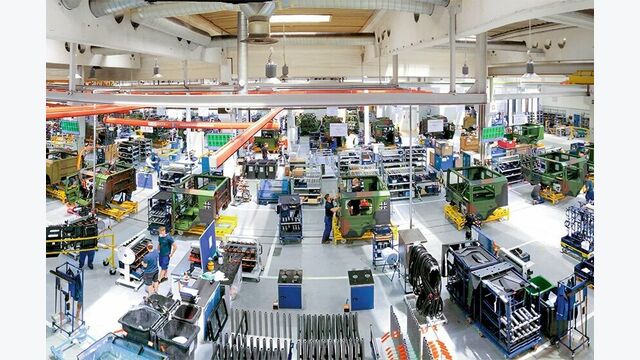
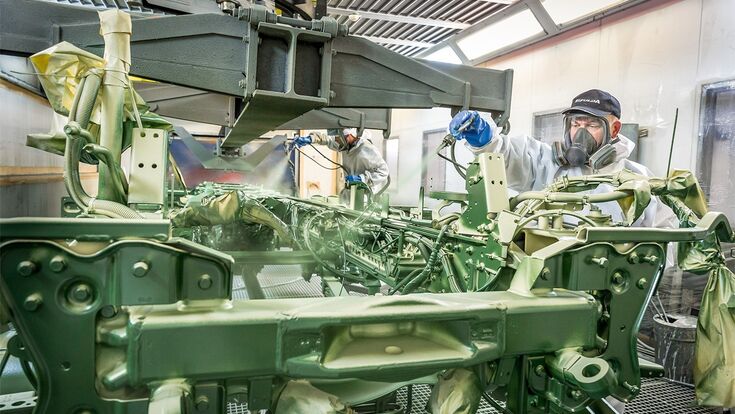
Militärfahrzeuge in der Produktion von Rheinmetall MAN Military Vehicles (RMMV) in Wien-Liesing: Europas steigende Verteidigungsausgaben sorgen für neue Perspektiven in der Rüstungsindustrie. Doch für Österreichs Maschinenbauer und Zulieferer bleibt der Zugang zu lukrativen Rüstungsaufträgen eine Herausforderung.
- © RheinmetallBundeswehr und Bundesheer 2026: Milliardenpläne treffen auf unterschiedliche Budgets
Wie unterschiedlich die Ausgangslagen sind, zeigt der Vergleich zwischen Deutschland und Österreich.
Deutschland sieht für 2026 Verteidigungsausgaben von insgesamt rund 108,2 Milliarden Euro vor. Davon entfallen rund 82,7 Milliarden Euro auf den regulären Wehretat und 25,5 Milliarden Euro auf das Sondervermögen Bundeswehr. Ein erheblicher Teil der Mittel ist für militärische Beschaffungen vorgesehen. Welche Bedeutung deutsche Rüstungsaufträge für österreichische Produktionsstandorte haben können, zeigt Rheinmetalls Militär-Lkw-Produktion in Wien-Liesing.
Auch Österreich hat seine Verteidigungsausgaben erhöht. Für 2026 sind rund 4,76 Milliarden Euro budgetiert, 2027 steigt der Etat auf rund 5,15 Milliarden Euro. Das zusätzliche Geld soll unter anderem in Luftabwehr, Fahrzeuge, Munition und militärische Infrastruktur fließen.
Allerdings ist die langfristige Finanzierung keineswegs vollständig geklärt. Der österreichische Landesverteidigungsbericht 2026/2027 weist für die Jahre 2027 bis 2031 eine Differenz von rund 12,6 Milliarden Euro zwischen den Planungsannahmen des Aufbauplans ÖBH 2032+ und der vorgesehenen Finanzierung aus.
Das bedeutet nicht, dass laufende Beschaffungen gestoppt werden. Das Bundesheer hält an der Umsetzung seines Aufbauplans fest, muss bei Projekten und Ausrüstung aber Prioritäten setzen.
Für die Industrie ist diese Unterscheidung wesentlich. Eine geplante Fähigkeitserweiterung schafft noch keine verlässliche Auftragslage. Entscheidend sind finanzierte Programme, verbindliche Bestellungen und deren zeitlicher Verlauf.
Pandur Evolution: Was der 1,8-Milliarden-Auftrag für Österreichs Zulieferer bedeutet
Dass österreichische Unternehmen an militärischen Großprogrammen beteiligt sein können, zeigt die Beschaffung des Radpanzers Pandur Evolution.
Im Februar 2024 unterzeichnete das Bundesheer einen Vertrag über 225 zusätzliche Fahrzeuge mit einem Investitionsvolumen von rund 1,8 Milliarden Euro. Die Fahrzeuge werden von General Dynamics European Land Systems-Steyr in Wien-Simmering gefertigt. Nach Angaben des Verteidigungsministeriums sind mehr als 200 österreichische Unternehmen in die Produktion eingebunden.
Der Auftrag zeigt, welche Bedeutung ein größerer Beschaffungsvertrag für ein bestehendes industrielles Zuliefernetz haben kann. Er liefert aber keinen Beleg dafür, dass andere Industriezweige ihre vorhandenen Produktionskapazitäten kurzfristig oder in vergleichbarem Umfang für militärische Anwendungen nutzen können.
Die Anforderungen an Produkte, Dokumentation und Lieferfähigkeit unterscheiden sich je nach Auftrag erheblich. Hinzu kommen sicherheitsrelevante Vorgaben und die häufig mehrjährigen Entwicklungs- und Beschaffungszyklen.
Damit wird der Einstieg in den Verteidigungsmarkt zu einer strategischen Investitionsentscheidung, nicht bloß zu einer Frage freier Fertigungskapazitäten.
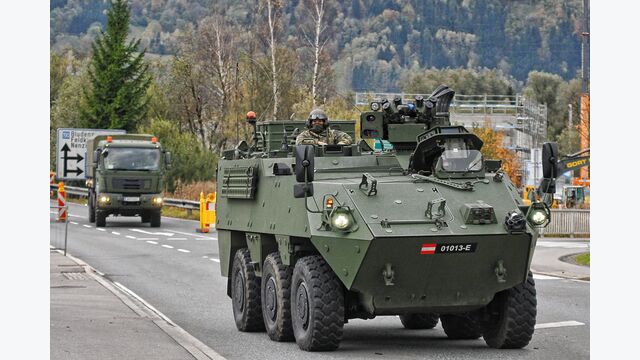
Der Radpanzer Pandur Evolution wird bei General Dynamics European Land Systems-Steyr in Wien-Simmering gefertigt. Der 1,8 Milliarden Euro schwere Auftrag des Bundesheeres umfasst 225 Fahrzeuge und bindet mehr als 200 österreichische Unternehmen ein. Das Projekt zeigt, wie heimische Zulieferer von Europas wachsendem Verteidigungsmarkt profitieren können.
- © WikipediaRüstungsboom für Maschinenbauer und Autozulieferer: Warum der Einstieg schwierig bleibt
Wie groß das Interesse ist, versucht eine aktuelle Untersuchung von Horváth zu erfassen. Laut einer im September veröffentlichten Auswertung beschäftigen sich mehr als 30 Prozent der untersuchten deutschen Unternehmen mit einem Einstieg oder einer Ausweitung ihres Verteidigungsgeschäfts.
Besonders ausgeprägt ist das Interesse laut der Beratung in der Metallverarbeitung, im Maschinenbau und in der Automobilindustrie.
Eine weitere Horváth-Analyse vom Oktober kommt allerdings zu einem zurückhaltenderen Bild der wirtschaftlichen Möglichkeiten. Demnach könnte nur etwa jeder dritte Neueinsteiger seine Wachstumsambitionen im europäischen Verteidigungsmarkt bis 2030 erreichen.
Diese Aussage beruht auf einem Prognosemodell, das öffentliche Daten, Unternehmensbefragungen und Markterwartungen kombiniert. Es handelt sich nicht um eine bereits beobachtete Erfolgsquote.
Die beiden Untersuchungen beschreiben damit unterschiedliche Seiten derselben Entwicklung: Unternehmen sehen zusätzliche Absatzmöglichkeiten, während das tatsächlich zugängliche Marktvolumen und die industrielle Umsetzung begrenzt bleiben. Welche praktischen Hindernisse hinter solchen Wachstumsplänen stehen, zeigt ein Blick auf Exportkontrollen, Genehmigungsverfahren und Finanzierungsprobleme für Rüstungszulieferer.
Wie stark diese Ergebnisse auf österreichische Industrieunternehmen übertragbar sind, lässt sich aus den veröffentlichten Angaben nicht ausreichend beurteilen.
EU-Rüstungsfonds SAFE: Warum die Herkunft von Bauteilen über Aufträge mitentscheiden kann
Neben der Nachfrage verändert sich die europäische Beschaffungspolitik.
Die Europäische Union will gemeinsame Rüstungsprojekte stärken und mehr industrielle Wertschöpfung innerhalb Europas halten. Das Finanzierungsinstrument SAFE sieht grundsätzlich vor, dass bei geförderten Beschaffungen höchstens 35 Prozent der Komponentenkosten aus Ländern außerhalb der EU und der zugelassenen Partnerländer stammen dürfen.
Für Hersteller und Zulieferer kann die Herkunft von Komponenten damit neben Preis, Qualität und Lieferfähigkeit zu einem entscheidenden Kriterium werden. Warum neben der Produktion auch Ersatzteile, Militärlogistik und belastbare Lieferketten für Europas Verteidigungsfähigkeit entscheidend sind, zeigt die militärische Perspektive.
Zugleich bleibt der europäische Beschaffungsmarkt stark national geprägt. Nach Angaben der Europäischen Verteidigungsagentur entfielen 2025 nur 24 Prozent der Ausgaben für militärische Ausrüstung auf kooperative Beschaffungen.
Die EU versucht mit Programmen wie EDIP gegenzusteuern. Das Programm stellt für 2025 bis 2027 insgesamt 1,5 Milliarden Euro an Zuschüssen zur Verfügung und soll unter anderem gemeinsame Beschaffungen und den Ausbau industrieller Kapazitäten fördern.
Für österreichische Zulieferunternehmen ergeben sich daraus grundsätzlich Möglichkeiten zur Beteiligung an grenzüberschreitenden Projekten. Ob sie diese nutzen können, hängt jedoch von konkreten Ausschreibungen, ihrer Einbindung in bestehende Lieferketten und den jeweiligen technischen Anforderungen ab.
Rüstungsproduktion in Europa: Warum Fachkräfte und Lieferketten den Ausbau bremsen
Die Horváth-Studie Executive Priorities – Defense & Space verweist auf weitere Probleme. Grundlage sind Einschätzungen von 64 Führungskräften. Als Hindernisse werden insbesondere begrenzte Skalierbarkeit von Lieferketten, regulatorische Anforderungen und die langsame Einführung neuer Technologien genannt. Welche Rolle digitale Zwillinge und vernetzte Fertigungsprozesse beim Ausbau der Rüstungsproduktion spielen können, zeigt Siemens anhand von Methoden aus der Automobilindustrie.
Dazu kommen Engpässe bei Fachkräften und Infrastruktur.
Diese Herausforderungen betreffen nicht nur neue Marktteilnehmer. Auch etablierte Rüstungsunternehmen müssen ihre Fertigung ausweiten, zusätzliche Lieferanten qualifizieren und ihre Beschaffung widerstandsfähiger machen. Wie schwierig es ist, leistungsfähige Industriezulieferer mit europäischen Rüstungskonzernen zusammenzubringen, beschreibt der frühere MFL-Chef Herbert Decker.
Die Europäische Verteidigungsagentur kommt in ihrem ersten Bericht zur europäischen Verteidigungsbereitschaft vom September 2026 ebenfalls zu dem Schluss, dass neben zusätzlichen Produktionskapazitäten die Versorgungssicherheit und die technologische Weiterentwicklung gestärkt werden müssen.
Für Industrieunternehmen bedeutet das: Die Fähigkeit, einen konkreten Engpass zuverlässig zu beheben, kann wichtiger sein als die grundsätzliche Eignung eines Produkts für militärische Anwendungen. Welche österreichischen Anbieter damit tatsächlich zusätzliche Aufträge gewinnen, ist derzeit nicht ausreichend dokumentiert.
Österreichs Rüstungsindustrie: Warum der Zugang zu europäischen Aufträgen entscheidend wird
Die österreichische Industrie steht damit vor einer wirtschaftlichen Abwägung. Der größere europäische Verteidigungsmarkt eröffnet Möglichkeiten, die über die nationalen Beschaffungen des Bundesheeres hinausreichen. Gleichzeitig ist nicht geklärt, wie hoch der für österreichische Unternehmen tatsächlich zugängliche Anteil ist.
Für den Standort wird entscheidend sein, ob bestehende Zulieferer ihre Position in europäischen Programmen ausbauen und ob neue Marktteilnehmer die Anforderungen des Verteidigungsgeschäfts wirtschaftlich erfüllen können. Welche industriellen Möglichkeiten und Investitionsfragen sich daraus ergeben, zeigen Steyr Motors' Pläne für höhere Produktionszahlen und neue militärische Absatzmärkte.
Steigende Militärausgaben allein beantworten diese Fragen nicht. Aussagekräftiger wären Daten über vergebene Aufträge an österreichische Unternehmen, neue Produktionsinvestitionen, die Auslastung der Zulieferer und die Entwicklung ihrer verteidigungsbezogenen Umsätze.
Der europäische Verteidigungsmarkt wächst. Ob daraus ein breiterer industrieller Strukturwandel in Österreich entsteht, bleibt eine offene Frage. Entscheiden werden nicht die angekündigten Milliarden, sondern die Aufträge, die tatsächlich vergeben und industriell umgesetzt werden.