Tesla SpaceX Fusion : Tesla und SpaceX: Musks Billionenplan trifft auf eine unbequeme Realität
Die Vorlesefunktion für diesen Artikel steht nur PRIME-Abonnenten zur Verfügung. Zu den PRIME-Angeboten
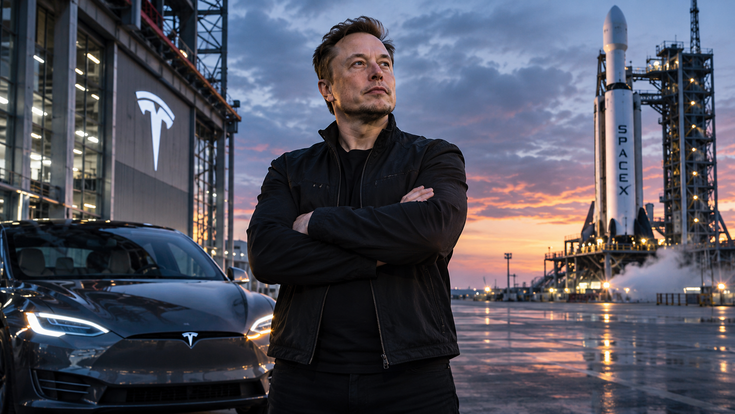
Elon Musk prüft einen Zusammenschluss von Tesla und SpaceX. Die mögliche Fusion könnte einen Industriegiganten für Elektroautos, Raumfahrt, künstliche Intelligenz und Robotik schaffen. Doch Teslas rückläufige Gewinne stellen die Milliardenpläne vor eine wirtschaftliche Bewährungsprobe.
- © FM Forum Industriemedien (KI-generiert)Aktive Mitgliedschaft erforderlich
Das PRIME Digital-Jahresabo gewährt Ihnen exklusive Vorteile. Jetzt PRIME-Mitglied werden!
Sie haben bereits eine PRIME Mitgliedschaft?
Bitte melden Sie sich hier an.
McGregor, Texas. Wo SpaceX normalerweise Raketentriebwerke testet, schießt ein Tesla Roadster auf eine Rampe zu. Hebt ab, dreht sich in der Luft und landet wieder auf dem Asphalt. Für einen Augenblick macht das Auto etwas, das man eher von einer Flugmaschine erwartet. Und Elon Musk lässt ihn genau dort vorführen, wo seine Raketenfirma die Schwerkraft zu überlisten versucht.
„Physics is the law. Everything else is a recommendation.“ Die Physik ist das Gesetz, alles andere eine Empfehlung. Die Aussage von Musk ist etwa drei Jahre alt. Jetzt lässt er sie mit vier fliegenden Rädern vorführen.
Tesla-Entwicklungschef Lars Moravy erklärt den Trick: Das Team hat sich Technik von SpaceX geholt. Musk räumt selbst ein, er wisse nicht, ob der Roadster überhaupt legal wäre. Serienstart: 2028 sagt er schmunzelnd.

Tesla-SpaceX-Fusion: Die Milliardenrechnung hinter Elon Musks Billionenplan
Fünf Tage später wird aus dem Spektakel eine Nachricht mit Billionenpotenzial: Tesla und SpaceX prüfen eine Fusion. Ein einziger Konzern für Autos, Batterien, Raketen, Satelliten, Roboter und KI? Plötzlich wirkt der Roadster wie die Fusion im Kleinformat: Kann das, was zwischen Entwicklungsteams klappt, zum Bauprinzip eines Industriegiganten werden?
Für einen Prototpy lässt sich Technik ausleihen, Wissen teilen. Eine Bilanz nicht ganz so einfach. Die Finanzmärkte taxieren den Wert eines solchen Megakonzerns bereits auf rund 3,5 Billionen Dollar, während Anleger über Tauschverhältnisse und Milliardenaufschläge spekulieren.
Doch wie viel ein gemeinsamer Gigant am Ende wirklich wert ist, beginnt bei Teslas eigentlichem, aber derzeit schwierigstem Geschäft: Autos verkaufen.

Tesla Optimus: Mit dem humanoiden Roboter will Elon Musk das Geschäftsmodell des Elektroautobauers grundlegend verändern. Doch der Einstieg in die Robotik erfordert Milliardeninvestitionen – während Teslas Autogeschäft unter Druck steht.
- © teslaTesla-Verkaufszahlen 2026: Warum das Model Y plötzlich wieder vorne liegt
In Deutschland führt Tesla im September wieder die Neuzulassungen unter den reinen Elektroautos an und sichert sich mit über 12.000 Einheiten die Spitzenposition im Markt. Dahinter stehen das erfolgreiche Model Y und das aufgefrischte Model 3. Nach schwachen Zeiten für Tesla ist das ein Ausrufezeichen. Der Elektro SUV führt in dem Monat sogar die Gesamtstatistik an.
Dabei hat Tesla, für sein junges Alter schon Krisengewohnt, gerade erst zwei turbulente Jahre hinter sich. Nach dem rasanten Aufstieg der Pionierjahre folgte der Dämpfer. Zwischen Ende 2024 und Mitte 2026 brach die Nachfrage nach Teslas Modellen vor allem in Europa und Nordamerika spürbar ein. Ob das Tesla-Comeback in Grünheide dauerhaft trägt, war bereits beim Wiederhochfahren des Werks eine entscheidende Frage.
Im ersten Quartal baute Tesla weltweit gut 50.000 Autos mehr, als es auslieferte. Die Bestandsreichweite kletterte auf 27 Verkaufstage. Ende September lag sie bei elf. Nahe Grünheide liegt der frühere Militärflugplatz Neuhardenberg. Dort standen zeitweise Tausende nicht verkaufte Teslas auf Zwischenlagerflächen. Nun ist das Areal wieder weitgehend leergeräumt.
Hat Tesla diesen Herbst wieder das beste Produkt am Markt oder können die Amerikaner in Brandenburg am schnellsten Liefern?
Tesla Grünheide: Schnelle Lieferzeiten, volle Fabriken und sinkende Gewinne
Für Kunden, die im Jahr 2026 zwischen Tesla und etablierten Verbrenner- oder E-Modellen schwanken, zeigen sich auch abseits der reinen Fahrzeugtechnik und Produktionstiefe völlig verschiedene Verkaufswelten:
Bei Tesla stehen Autos bereit. Schnelle Lieferung im online Store, teils null Prozent Finanzierungszins – wenn die Übergabe rechtzeitig erfolgt…Bei manchen VW, Škoda, BMW-Varianten heißt es dagegen: Wochen, Monate warten.
Ist Tesla schneller geworden als alle anderen? Oder muss der Konzern geparkte Autos schneller loswerden?
Inzwischen lieferte Tesla rund 50.500 Fahrzeuge mehr aus, als im selben Zeitraum neu gebaut werden. In Grünheide erhöht Werksleiter André Thierig den Takt, während im Store konsequent mit raschen Verfügbarkeiten und Sonderfinanzierungen geworben wird.Dahinter stehen Sonderschichten und ein ehrgeiziger Produktionshochlauf in der Tesla-Gigafactory, eine ausgebaute Batteriemontage, eingespielte Zulieferer und Maschinen. Sie alle kosten auch ohne Käufer jeden Tag Geld. Rasch liefern hilft.
Doch verkauft Tesla auch profitabel genug, um die nächsten Milliarden Innovationen und den neu getakteten Hochlauf gleichzeitig zu finanzieren? Denn trotz des Septemberhochs setzt Tesla global weniger Autos ab als im Vorjahresquartal. Der operative Gewinn fällt.
Zwar steigt die Nachfrage nach den Megapacks aus dem Energiegeschäft, das mit einer Marge von 28% - 33 % weit über denen des Autogeschäfts liegt. Doch mit einem Umsatzanteil von nur gut zehn Prozent können die Energiespeicher den weltweiten Rückgang bei den Autoverkäufen mengenmäßig bei Weitem nicht kompensieren. Und das gerade jetzt, wo eine der wenig beachteten Fundamente von Teslas bisherigem Aufstieg einbricht.
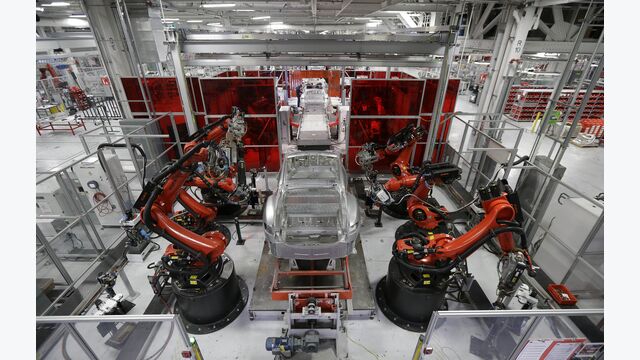
Tesla-Produktion in Fremont: In der kalifornischen Fabrik fertigt der Elektroautobauer Fahrzeuge für den US-Markt. Das Werk ist ein wichtiger Bestandteil von Elon Musks globalem Produktionsnetzwerk, das angesichts steigender Investitionen in KI, Robotik und neue Technologien unter wirtschaftlichem Druck steht.
- © Jeff Chiu / AP / picturedesk.comTesla und Fiat Chrysler: Wie die Konkurrenz Musks Aufstieg mit Milliarden finanzierte
Als dem Autoriesen Fiat Chrysler im Frühjahr 2019 wegen zu hoher Flottenemissionen drastische EU-Strafen drohten, geriet der Konzern ins Wanken. Der Ausweg fand sich in einem ungewöhnlichen Bündnis: Ein regulatorischer Emissionspool mit Tesla wurde geschmiedet, für den Fiat Chrysler den Rivalen fürstlich bezahlte. Die Nachzügler bei der Elektromobilität finanzierten damit direkt den Aufstieg jenes Konkurrenten, der von den etablierten Herstellern jahrelang belächelt worden war.
Aus dieser Not anderer erwuchs für Tesla eine Ertragsquelle von historischem Ausmaß. Als das Unternehmen im Jahr 2020 erstmals ganzjährig einen Nettogewinn von 721 Millionen Dollar auswies, standen dem 1,58 Milliarden Dollar Umsatz aus regulatorischen Gutschriften (Regulatory Credits) gegenüber – mehr als das Doppelte. Zusammen mit einer Kapitalerhöhung über 12,3 Milliarden Dollar im selben Jahr bildeten die Credits die perfekte institutionelle Starthilfe, ohne die Teslas damalige Expansionsrechnung völlig anders ausgesehen hätte.
Doch in den folgenden Jahren lernt Tesla, auch am Auto selbst kräftig zu verdienen. 2022 erreicht die Bruttomarge im Autogeschäft ohne Credits rund 26,7 Prozent. Die Fabriken laufen auf Hochtouren. Dann senkt Tesla die Preise, die Konkurrenz holt auf – und der Vorsprung bei der Marge schmilzt.
Tesla-Gewinn unter Druck: Warum das Geschäft mit CO₂-Zertifikaten schrumpft
Auch für die klassischen Autobauer schienen die Zeichen jahrelang unumkehrbar auf Elektromobilität zu stehen – bis der politische und industrielle Konsens im Frühjahr 2024 erste Risse bekam. Als Mercedes-Chef Ola Källenius öffentlich seine Elektroauto-Ziele zurückschraubte und die Debatte um das „Verbrenner-Aus“ neu aufflammte, schien die globale Wende zu stagnieren.
Während die etablierte Konkurrenz so ihre Elektro-Investitionen bremste, zog Tesla wieder im Hintergrund den maximalen Nutzen aus den verschärften Regulierungen. Sowohl die EPA-Bundesvorgaben als auch Kaliforniens strenge ZEV-Mandate zwangen traditionelle Hersteller, saubere Quoten einzukaufen, um Strafen zu vermeiden.
Das Resultat: Im Tesla-Jahresbericht 2024 standen Rekordeinnahmen von 2,76 Milliarden Dollar allein aus dem Zertifikatehandel– noch einmal ein Zuwachs von 54 Prozent.
Doch während Tesla mit den Credits Rekorde erzielt, fällt die Bruttomarge seiner Autos ohne diese Gutschriften auf rund 15,4 Prozent. Der Konzern verdient weiter an seinen Fahrzeugen – aber pro Umsatzdollar deutlich weniger als noch zwei Jahre zuvor.
Zudem erwies sich dieser hochprofitable Hebel als endlich. Im Verlauf des Jahres 2026 brachen die Einnahmen aus regulatorischen Gutschriften um mehr als die Hälfte ein, begleitet von einer spürbaren Rückabwicklung früher verbuchter Posten.
Tesla-Quartalszahlen 2026: Was hinter der höheren Automarge steckt
Gleichzeitig schob Tesla zwar eine vermeintlich glänzende Automarge von 18,1 Prozent in die Auslage – doch auch diese Zahl hat einen Haken. Sie enthält 260 Millionen Dollar an US-Zollerstattungen, die direkt die Herstellungskosten der Fahrzeuge drückten. Ohne diesen Effekt liegt die Marge spürbar tiefer bei etwa 16,8 Prozent.
Betrachtet man die konzernweiten Einmaleffekte dieser Zollrückzahlungen – abzüglich fälliger Kundenerstattungen im Energiesektor –, bescherten die Zölle Tesla unterm Strich eine Netto-Entlastung von 447 Millionen Dollar. Trotzdem fällt der operative Konzerngewinn.
Denn während die Fabriken wieder bessere Margen liefern, verschlingt die nächste technologische Welle – von KI und Robotik bis hin zu autonomen Systemen – immer mehr Forschungskapital. Die einst so lukrative Einnahmequelle aus Zertifikaten schrumpft und Teslas industrieller Umbau wird zugleich immer teurer.
Tesla gegen BYD: Warum China für das Model Y zur Standortfrage wird
Um diesen Druck abzufangen, verlagert Tesla das Spiel zusehends auch dorthin, wo staatliche Lenkungsinstrumente am aggressivsten greifen – nach China.
Auch in Ostasien operiert der Konzern als regulatorischer Überflieger: Über ein strenges staatliches Punktesystem generiert Tesla in Shanghai Jahr für Jahr Millionen sogenannter NEV - New Energy Vehicle-Credits - für Elektrofahrzeuge. Sie bilden ein wertvolles regulatorisches Guthaben, das sich – sobald es an heimische Hersteller veräußert wird, die ihre gesetzliche Mindestquote für E-Antriebe verfehlen – in reale Einnahmen verwandeln kann
Doch auch hier verliert dieses Geschäftsmodell an Zugkraft: Indem heimische Riesen wie BYD den Markt mit eigenen Quoten fluten, geraten die Preise und Erträge der NEV-Credits massiv unter Druck. Zugleich treibt BYD seine internationale Expansion mit einer eigenen Flotte von Autofrachtern voran. Für Tesla verschärft das den Wettbewerb zwischen dem chinesischen Produktionsstandort und den Exportmärkten. Da dieser Puffer nun nach und nach wegfällt, muss Tesla seine Standorte heute umso gezielter einsetzen. In der Praxis zeigt sich das in der flexiblen Belegung seiner Werke.
Für das Model Y stehen dem Konzern verschiedene strategische Wege offen: Ein in Shanghai gebautes Fahrzeug generiert im Inlandsmarkt wertvolle NEV-Punkte. Geht es stattdessen in den Export nach Europa, schlägt es direkt in der europäischen CO₂-Flottenbilanz auf und schützt Tesla vor EU-Strafgeldern. Oder es läuft direkt in Grünheide vom Band, bedient den europäischen Markt lokal und umgeht Frachtraten sowie Importzölle komplett.
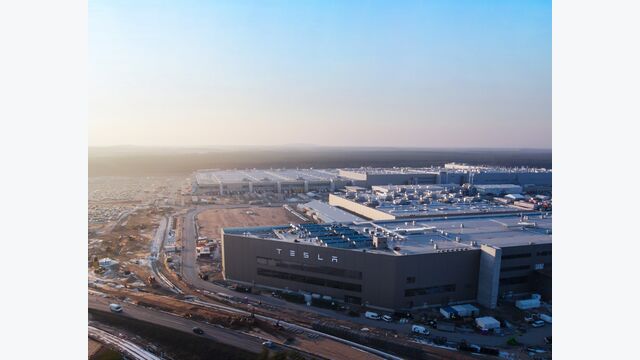
Tesla Gigafactory Grünheide: Im deutschen Werk bei Berlin produziert der Elektroautobauer das Model Y für den europäischen Markt. Elon Musk setzt auf höhere Produktionszahlen und schnelle Lieferzeiten – doch sinkende Gewinne und der wachsende Wettbewerbsdruck stellen die Rentabilität des Standorts auf die Probe.
- © TeslaTesla-Produktion: Wie Grünheide und Shanghai Musks Industriepläne absichern sollen
Hinter dieser Arithmetik steckt eine kompromisslose Optimierung der globalen Lieferkette. Während Konkurrenten wie BYD mit langen Zahlungsfristen und eigener Lieferantenfinanzierung agieren, nutzt Tesla seine Standorte als strategische Optionen, um je nach Zollrecht, Frachtraten und Regulierungsdruck flexibel zwischen Märkten und Erlösmodellen zu wechseln.
Weltweit auf nahezu identischen Plattformen gebaut, passiert das Auto eine Grenze – und wechselt das Geschäftsmodell.
Diese standardisierte Massenfertigung beherrscht Tesla wie kein zweiter westlicher Autobauer. Wie unterschiedlich die Produktionsmodelle sind, zeigt der Vergleich zwischen Teslas Gigafactory in Grünheide und dem VW-Werk in Zwickau. Und genau das ist das Sprungbrett für Elon Musks nächstes Wagnis: Nun soll der Konzern in jene unbarmherzigen Segmente getrieben werden, in denen von der erprobten Fließband-Montage zur hochriskanten, autonomen Serienfertigung völlig neuer Systeme umgeschaltet werden muss.
Tesla und SpaceX 2030: Kann Elon Musks neues Industrieimperium profitabel werden?
Im Jahr 2030 könnte ein einziger Konzern Autos, Stromspeicher, Roboter, KI-Chips, Raketen und Satellitennetze unter einem Dach vereinen. Er könnte Energie und Daten autonom bereitstellen – und kapitalintensive Industrien in einer Bilanz verschmelzen. Tesla und SpaceX. Oder, SpaceX und Tesla?
Wie greifbar die operative Verschränkung der beiden Unternehmen heute schon ist, zeigt der Blick in die Bücher: In den ersten neun Monaten 2026 verbuchte Tesla bereits 626 Millionen Dollar Umsatz aus Megapack-Geschäften mit SpaceX.
Die Kundenbeziehung funktioniert also bereits, schafft aber noch keinen automatischen Fusionsvorteil. Echter Mehrwert entsteht nicht durch das Verschieben von Hardware von einer Bilanz in die andere, sondern erst durch gemeinsame Skaleneffekte im Einkauf, geteilte Forschung und neue Märkte.
Anleger spekulieren zudem auf einen Index-Hebel: SpaceX gehört seit dem Börsengang zum Nasdaq-100. Für den S&P 500 – Amerikas wichtigsten Leitindex – gelten jedoch strenge Regeln bei Börsenhistorie und Gewinnen. Eine Fusion mit Tesla könnte diese Hürden umgehen, ein Selbstläufer ist der Eintritt keineswegs.
Selbst bei einer Aufnahme fließt das Geld passiver Indexfonds aber primär an Verkäufer von Altbeständen – davon entsteht keine neue Fabrik in Grünheide und keine Startrampe in Texas. Wie kapitalintensiv Teslas Industriepläne bleiben, zeigt der geplante Bau einer weiteren riesigen Produktionshalle in Grünheide. Frisches Kapital erfordert weiterhin harte Finanzierungsgeschäfte.
In der Luft reichen fünf Sekunden Kaltgas-Schub aus der Raketentechnik. Am Boden fordert der Markt die ungleich härtere Performance: Bilanzen, Fertigungstakte und Renditen, die sich Tag für Tag rechnen müssen.