BASF Evonik Übernahme : BASF greift nach Evonik: Der größte Deal der Konzerngeschichte soll die Chemiekrise beantworten
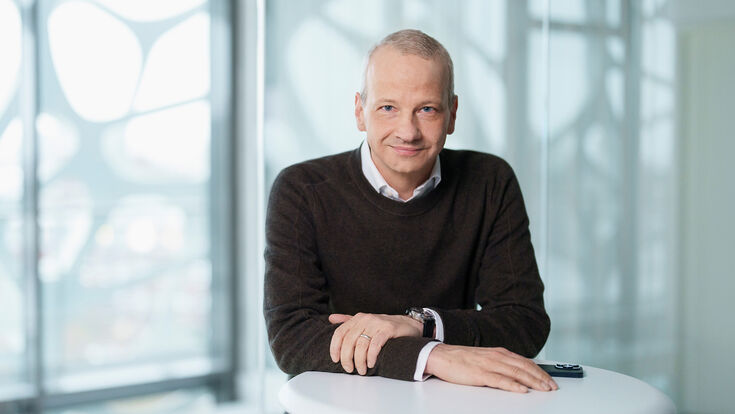
BASF-Chef Markus Kamieth treibt den Umbau des Chemieriesen voran. Eine Übernahme von Evonik wäre der größte Zukauf der BASF-Geschichte – und könnte die deutsche Chemieindustrie grundlegend verändern.
- © BASF SEDas Angebot war offensichtlich nicht gut genug. Rund 10,3 Milliarden Euro wollte BASF für die Übernahme des Essener Spezialchemiekonzerns Evonik auf den Tisch legen. Nach Medienberichten entsprach das etwa 22,15 Euro je Evonik-Aktie. Evonik lehnte ab: Der Preis sei zu niedrig. Damit ist der bislang spektakulärste deutsche Chemiedeal seit Jahren jedoch keineswegs erledigt. BASF hat offiziell bestätigt, mit Evonik und dessen größtem Aktionär, der RAG-Stiftung, über eine mögliche Übernahme sondiert zu haben. Fortgang und Ausgang seien offen, erklärte der Ludwigshafener Konzern.
Dass BASF nach der ersten Abfuhr nicht einfach das Interesse verliert, passt zu Konzernchef Markus Kamieth. Der 56-Jährige ist offenbar entschlossen, die Konsolidierung der europäischen Chemieindustrie nicht nur zu beobachten, sondern selbst mitzugestalten.
Aus industrieller Sicht lässt sich das Interesse leicht erklären. BASF ist traditionell stark in der Grund- und Zwischenchemie, Evonik stärker in der margenreicheren Spezialchemie. Die Produktportfolios überschneiden sich teilweise, ergänzen sich an anderen Stellen aber gerade deshalb besonders gut. Gemeinsam kämen die Unternehmen auf einen Jahresumsatz von deutlich mehr als 70 Milliarden Euro. BASF selbst erzielte 2025 rund 60 Milliarden Euro Umsatz, Evonik 14,1 Milliarden Euro.
Ein gemeinsamer Konzern könnte Einkauf, Forschung, Vertrieb und Produktion stärker verzahnen. Genau hier liegt der Kern von Kamieths Kalkül: Größe allein ist kein Selbstzweck. Sie soll helfen, Anlagen besser auszulasten, Kosten zu senken und im Wettbewerb mit immer größeren asiatischen Produzenten mehr Gewicht zu bekommen.
Nie mehr die wichtigsten News aus Österreichs Industrie verpassen? Abonnieren Sie unser Daily Briefing: Was in der Industrie wichtig wird. Täglich um 7 Uhr in ihrer Inbox. Hier geht’s zur Anmeldung!

BASF-Chef Markus Kamieth: Warum Evonik in seine neue Strategie passt
Auf den ersten Blick wirkt die Übernahmeoffensive dennoch widersprüchlich. Seit Kamieth im April 2024 Martin Brudermüller an der Spitze von BASF abgelöst hat, steht der Konzern für Kostendisziplin, niedrigere Investitionen und eine schärfere Auswahl der Geschäfte, in die überhaupt noch Kapital fließt.
Doch bei genauerem Hinsehen passt ein Evonik-Kauf durchaus in diese Strategie. Kamieth hat von Beginn an klargemacht, dass BASF nicht nur sparen will. Akquisitionen sollen ausdrücklich eine Rolle spielen – sofern sie die Kerngeschäfte stärken und sich wirtschaftlich rechnen. In der 2024 vorgestellten Strategie „Winning Ways“ formulierte BASF das Ziel, führende Marktpositionen sowohl durch organisches Wachstum als auch durch „disziplinierte, wertsteigernde Akquisitionen“ auszubauen.
Kamieth selbst ist ein BASF-Urgestein – allerdings eines mit ungewöhnlich viel Auslandserfahrung. 1970 in Dinslaken geboren, studierte er Chemie an der Universität Essen und promovierte in Organischer Chemie. 1999 begann er seine Karriere bei BASF in der Spezialchemieforschung. Später arbeitete er mehrere Jahre in den USA, übernahm 2012 die weltweite Verantwortung für das Coatings-Geschäft und leitete ab 2020 von Hongkong aus die Asienaktivitäten des Konzerns. Seit April 2024 ist er Vorstandsvorsitzender.
Diese internationale Erfahrung dürfte seinen Blick auf die gegenwärtige Krise der europäischen Chemie prägen. Hohe Energie- und Standortkosten, schwache Nachfrage und schlecht ausgelastete Anlagen treffen auf wachsenden Konkurrenzdruck aus Asien. Die EU registriert zugleich einen starken Zustrom chinesischer Waren. Allein 2025 importierte die Europäische Union Güter im Wert von 571 Milliarden Euro aus China; gerade im Chemiesektor wächst der Druck auf europäische Hersteller.
Kamieths Antwort darauf lautet nicht nur Sparen, sondern Konzentration.

Der BASF-Stammsitz in Ludwigshafen steht für das industrielle Herz des Chemiekonzerns. Von hier aus treibt Vorstandschef Markus Kamieth den Umbau von BASF voran – und sondiert die mögliche Übernahme von Evonik.
- © U. J. Alexander - stock.adobe.comBASF baut den Konzern um – und plant mit Evonik den größten Zukauf seiner Geschichte
Unter ihm hat BASF seinen Konzernumbau deutlich beschleunigt. Das Geschäft mit Fahrzeugserienlacken, Autoreparaturlacken und Oberflächentechnik wurde 2026 mehrheitlich an den Finanzinvestor Carlyle verkauft. BASF erhielt dabei einen Mittelzufluss von rund 5,8 Milliarden Euro und behielt 40 Prozent am neu entstandenen Unternehmen Surventis. Zusammen mit dem zuvor verkauften Geschäft für Bautenanstrichmittel wurde der ehemalige Coatings-Bereich mit 8,7 Milliarden Euro bewertet.
Auch Agricultural Solutions soll stärker auf eigenen Beinen stehen. BASF bereitet den Bereich mit Pflanzenschutz, Saatgut, biologischen und digitalen Agrarlösungen auf einen möglichen Börsengang vor. Mitte September beauftragte der Konzern Citi, Deutsche Bank, Goldman Sachs und J.P. Morgan mit den Vorbereitungen. Bis Mitte 2027 soll die Sparte börsenreif sein; vorgesehen ist eine Notierung in Frankfurt.
Die Logik dahinter ist klar: BASF soll an den Rändern schlanker und in seinen verbleibenden Kerngeschäften stärker werden. Ein Kauf von Evonik wäre aus dieser Perspektive kein Bruch mit Kamieths Strategie, sondern ihre bislang radikalste Fortsetzung.
Denn für eine Stärkung des Kerngeschäfts gibt es grundsätzlich zwei Möglichkeiten: neue Anlagen bauen oder bestehende Fähigkeiten zukaufen. In einer Branche, in der bereits erhebliche Überkapazitäten bestehen, kann die zweite Variante attraktiver sein. Warum zusätzliche Produktionskapazität errichten, wenn sie bereits bei einem Wettbewerber vorhanden ist?
Ein Evonik-Deal wäre zugleich historisch. Mit mindestens 10,3 Milliarden Euro wäre er der größte Unternehmenskauf in der Geschichte von BASF. Der bislang größte Zukauf war 2018 die Übernahme großer Teile des Saatgut- und Herbizidgeschäfts von Bayer für rund 7,6 Milliarden Euro.
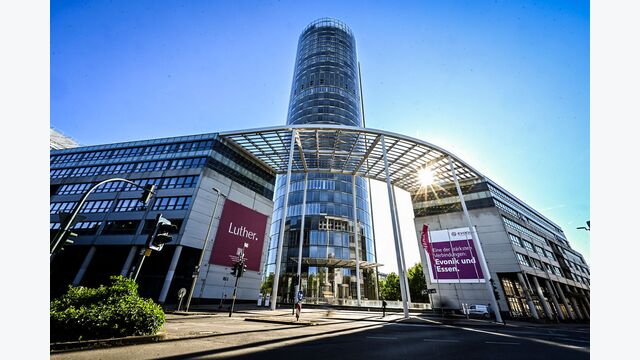
Die Evonik-Zentrale in Essen: Der Spezialchemiekonzern steht im Zentrum des möglichen Übernahmevorstoßes von BASF.
- © EvonikEvonik-Übernahme: Warum die RAG-Stiftung über den BASF-Deal mitentscheidet
Doch BASF kann eine solche Transaktion nicht allein beschließen. Entscheidend ist vor allem die RAG-Stiftung. Sie hält aktuell rund 44 Prozent der Evonik-Aktien und ist damit mit weitem Abstand größter Aktionär. An ihrer Spitze steht Bernd Tönjes, zugleich Aufsichtsratsvorsitzender von Evonik. Damit laufen zentrale Fäden des möglichen Geschäfts bei einem Mann zusammen.
Hinzu kommt eine ungewöhnliche Situation in der operativen Führung von Evonik. Vorstandschef Christian Kullmann fällt nach einer schweren, ungeplanten Operation aus. Seit dem 1. September führt der langjährige Evonik-Manager und Asienchef Claus Rettig das Unternehmen interimistisch. Evonik erklärte Ende August, man gehe davon aus, dass Kullmann nach seiner Rehabilitation seine Aufgaben wieder übernehmen werde. Einen konkreten Termin nannte das Unternehmen nicht.
Rettig muss damit gleich mehrere schwierige Aufgaben gleichzeitig bewältigen: den laufenden Umbau des Konzerns, Kostensenkungen und Personalabbau – und nun auch noch einen Übernahmevorstoß des größten deutschen Chemiekonzerns.
BASF weist den Eindruck zurück, die Führungssituation bei Evonik für einen Überraschungscoup ausnutzen zu wollen. Dennoch macht das Timing die Verhandlungen politisch und personell komplizierter.
Denn eine Übernahme von Evonik wäre kaum eine reine Angelegenheit zwischen zwei Vorständen. Wegen der Bedeutung der RAG-Stiftung, der Mitbestimmung und der großen deutschen Produktionsstandorte würden Gewerkschaften und Politik genau hinsehen. Die Industriegewerkschaft IGBCE hat bereits „offene und kritische Fragen“ angemeldet und fordert insbesondere Perspektiven für Standorte, Investitionen und Beschäftigte.
BASF und Evonik: Wo bei einer Fusion Milliarden-Synergien entstehen könnten
Warum BASF Evonik überhaupt haben will, lässt sich erstaunlich anschaulich an einem Alltagsprodukt erklären: einer Matratze. Bei einer Polyurethan-Schaummatratze könnte BASF wesentliche Grundstoffe für den Schaum liefern. Evonik wiederum produziert Spezialadditive, die beeinflussen, wie sich der Schaum verarbeiten lässt und welche Eigenschaften das fertige Material besitzt.
In einem gemeinsamen Konzern würden damit mehrere Bestandteile derselben chemischen Rezeptur aus einer Hand kommen. Forschungsteams könnten Produkte enger aufeinander abstimmen, der Vertrieb könnte Kunden umfangreichere Pakete anbieten, und ein größerer Einkauf könnte Rohstoffe günstiger beschaffen.
Dasselbe Prinzip gilt für Lacke, Klebstoffe sowie zahlreiche Inhaltsstoffe von Kosmetik- und Reinigungsprodukten. BASF bringt dabei enorme Kompetenzen bei Basischemikalien, Materialien und industriellen Lösungen ein, Evonik Spezialchemikalien mit oftmals höheren Margen.
Analysten sehen deshalb erhebliche Einsparpotenziale. Schätzungen reichen von rund 700 Millionen Euro bis zu einer Milliarde Euro pro Jahr. Die Deutsche Bank hält laut einem Bericht Kostensynergien von bis zu einer Milliarde Euro für denkbar.
Doch solche Rechnungen sehen auf dem Papier meist überzeugender aus als in der industriellen Realität.
Produktion bei BASF: Der Chemiekonzern will Anlagen besser auslasten, Kosten senken und seine Kerngeschäfte stärken. Eine mögliche Evonik-Übernahme würde diesen Umbau deutlich beschleunigen.
- © BASF/d.w.schmalowChemieindustrie in der Krise: Warum auch BASF und Evonik das Standortproblem nicht lösen
Denn eine Übernahme verändert zwar die Kostenstruktur eines Konzerns. Die Rahmenbedingungen in Deutschland verändert sie nicht.
Strom und Gas werden nicht automatisch billiger, weil zwei Unternehmen fusionieren. Hohe Personal- und Standortkosten verschwinden nicht. Auch schwache Nachfrage lässt sich nicht wegfusionieren.
Wie tief die strukturelle Krise reicht, zeigen die Daten der Industrieverbände. Im ersten Quartal 2026 lag die Kapazitätsauslastung der deutschen chemisch-pharmazeutischen Industrie nach Angaben des VCI lediglich bei 75,1 Prozent. Der Verband bezeichnet dieses Niveau ausdrücklich als unrentabel. Die Produktion lag zugleich fast sechs Prozent unter dem Vorjahreswert.
Noch drastischer ist das europäische Bild. Nach Berechnungen des europäischen Chemieverbands Cefic wurden seit 2022 Produktionskapazitäten von insgesamt rund 37 Millionen Tonnen zur Stilllegung angekündigt oder bereits geschlossen. Das entspricht etwa neun Prozent der europäischen Chemiekapazität. Rund 20.000 direkte Arbeitsplätze seien davon betroffen.
Eine Fusion beseitigt solche Überkapazitäten nicht automatisch. Im Gegenteil: Soll ein Zusammenschluss tatsächlich hohe Synergien liefern, werden sich BASF und Evonik früher oder später fragen müssen, welche Anlagen, Verwaltungen und Standorte doppelt vorhanden sind.
Und genau dort beginnt der schwierigste Teil des Deals.
BASF und Evonik sparen bereits Tausende Stellen – was eine Fusion bedeuten könnte
Beide Konzerne sparen bereits heute massiv.
BASF hat seine Kostenbasis deutlich reduziert. Von Anfang 2024 bis Ende Juni 2026 sank die Zahl der Mitarbeiter weltweit nach Angaben des Unternehmens um rund 7.000 – Effekte aus Unternehmensverkäufen und der Personalaufbau am neuen chinesischen Verbundstandort Zhanjiang noch nicht eingerechnet.
Evonik befindet sich ebenfalls in einem umfassenden Umbau und streicht tausende Stellen. Eine Fusion würde die Frage nach zusätzlichen Einsparungen zwangsläufig verschärfen.
Denn die attraktivsten Synergien entstehen häufig gerade dort, wo Funktionen doppelt vorhanden sind: in Verwaltung, Einkauf, IT, Forschung, Vertrieb oder im Management. Was für Aktionäre als Effizienzgewinn erscheint, kann für Beschäftigte bedeuten, dass Aufgaben zusammengelegt und Stellen gestrichen werden.
Hinzu kommen Produktionsanlagen. Bei jedem Werk und jeder Produktlinie würde sich die gleiche Frage stellen: Welche Struktur bleibt bestehen – die von BASF oder die von Evonik?
Daraus könnte ein harter Verteilungskonflikt entstehen. Beide Seiten dürften versuchen, möglichst viel von der jeweils eigenen industriellen Basis zu erhalten. Auch kartellrechtliche Vorgaben könnten Verkäufe einzelner Geschäfte notwendig machen.
Der Deal wäre damit nicht nur eine finanzielle Transaktion, sondern ein groß angelegter Umbau zweier Traditionskonzerne.
Markus Kamieth bei BASF: Warum die Evonik-Übernahme seine Amtszeit prägen könnte
Am Ende führt das zu einer grundlegenden Frage: Wer braucht diese Fusion eigentlich am meisten?
BASF und Evonik könnten gemeinsam stärker sein. Ein größerer Konzern hätte mehr Gewicht bei Einkauf und Vertrieb, könnte Forschungskosten auf eine breitere Umsatzbasis verteilen und Produkte enger miteinander verzahnen. Er wäre womöglich besser gerüstet, um mit chinesischen und amerikanischen Wettbewerbern mitzuhalten.
Die eigentlichen Probleme der europäischen Chemieindustrie würde auch ein BASF-Evonik-Konzern jedoch nicht aus der Welt schaffen. Hohe Energiepreise, Überkapazitäten und schwaches Wachstum blieben bestehen.
Für Markus Kamieth hätte die Übernahme deshalb noch eine zweite Dimension. Sie wäre der Deal, der seine Amtszeit definieren könnte.
Sein Vorgänger Martin Brudermüller war über Jahre einer der sichtbarsten deutschen Industriemanager und prägte BASF unter anderem mit dem milliardenschweren neuen Verbundstandort im chinesischen Zhanjiang. Kamieth verfolgt einen anderen Stil und eine andere Strategie: weniger neue Großanlagen, mehr Kapitaldisziplin, ein schlankeres Portfolio – und dort Zukäufe, wo sie die verbleibenden Kerngeschäfte stärken.
BASF-Evonik-Deal: Was jetzt über Preis, Kartellrecht und Zustimmung entscheidet
Die Übernahme von Evonik wäre die bislang konsequenteste Umsetzung dieses Ansatzes.
Noch ist völlig offen, ob sie zustande kommt. Das erste Angebot wurde zurückgewiesen. Die RAG-Stiftung muss überzeugt werden, ebenso Arbeitnehmervertreter und vermutlich die Politik. Dazu kommen Finanzierung, Kartellrecht und die Frage, ob die versprochenen Synergien tatsächlich groß genug sind, um einen höheren Preis zu rechtfertigen.
Doch gerade deshalb geht es bei dem Projekt inzwischen um mehr als 10,3 Milliarden Euro.
Für BASF geht es darum, wie Europas größter Chemiekonzern auf eine Branche reagiert, deren traditionelle Geschäftsmodelle unter Druck geraten. Für die deutsche Chemieindustrie geht es um die Frage, ob Konsolidierung eine Antwort auf den Aufstieg asiatischer Konkurrenten sein kann.
Und für Markus Kamieth geht es darum, ob aus dem bislang eher leisen BASF-Chef jener Manager wird, der den größten Umbau in der Geschichte des Konzerns wagt.