Chinesische Elektroautos : BYD, Nio und Geely: Warum Chinas Autoboom zur Falle wird
Die Vorlesefunktion für diesen Artikel steht nur PRIME-Abonnenten zur Verfügung. Zu den PRIME-Angeboten
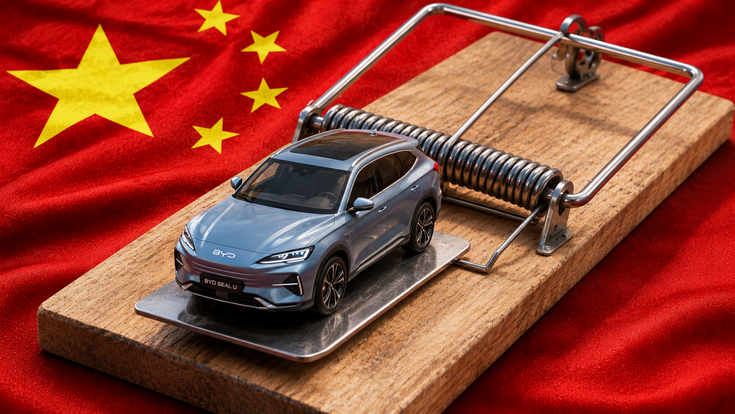
BYD, Nio und Geely prägen Chinas Aufstieg zur Automacht. Doch Überkapazitäten, ein harter Preiskampf und politische Interessen erschweren den notwendigen Umbau der chinesischen Autoindustrie.
- © FM Forum Industriemedien (KI-generiert)Aktive Mitgliedschaft erforderlich
Das PRIME Digital-Jahresabo gewährt Ihnen exklusive Vorteile. Jetzt PRIME-Mitglied werden!
Sie haben bereits eine PRIME Mitgliedschaft?
Bitte melden Sie sich hier an.
Ein Toyota Corolla ist ein Toyota Corolla. Eigentlich. Doch in China ist selbst das nicht so einfach. Hier fährt der japanische Bestseller gleich unter zwei Namen vom Band: als Corolla und als Levin. Zwei Modelle, die technisch nahezu identisch sind – aber von unterschiedlichen Unternehmen gebaut und verkauft werden.
Der Corolla stammt aus Toyotas Gemeinschaftsunternehmen mit FAW. Der Levin aus dem Joint Venture mit GAC. Zwei Autoriesen. Zwei Produktions- und Vertriebswelten. Und zweimal fast dasselbe Auto.
Was auf den ersten Blick absurd erscheint, war lange ein lukratives Geschäftsmodell: Mit zwei Partnern konnte Toyota den chinesischen Markt gleich doppelt bedienen. Solange die Verkaufszahlen stiegen, ging die Rechnung auf. Doch jetzt, da Chinas Automarkt im Umbruch ist, wird aus dem doppelten Geschäft eine doppelte Belastung. Zwei Fabrikstrukturen. Zwei Entwicklungsorganisationen. Zwei Vertriebsnetze. Was im Boom ein Vorteil war, droht in der Krise zur Kostenfalle zu werden.

Chinas Autoindustrie: Warum selbst Peking die Überkapazitäten nicht abbauen kann
Am 8. Oktober 2026 vereinbaren FAW, GAC und Toyota deshalb eine neue Allianz. GAC soll den 50-Prozent-Anteil von FAW an FAW Toyota übernehmen. Bezahlt wird mit neuen GAC-Aktien. FAW wird damit strategischer Aktionär von GAC. Entwicklung, Einkauf, Produktion und Vertrieb der beiden Toyota-Gemeinschaftsunternehmen sollen enger zusammenrücken. Kompliziert. Aber industriell vernünftig. Doch die entscheidende Frage bleibt offen: Welche Fabrik wird dadurch überflüssig – und wer macht sie zu? Das Problem beschränkt sich nicht auf China. Auch Europas Autobauer kämpfen mit Millionen ungenutzter Produktionskapazitäten.
Denn FAW und GAC sind beide Staatskonzerne. FAW steht unter der Kontrolle der Zentralregierung. GAC wird von der mächtigen Stadt Guangzhou kontrolliert. Wenn beide verhandeln, sitzt der Staat auf beiden Seiten des Tisches. Und stellt fest: Er ist sich nicht einig. Die Volksrepublik hat in den letzten Jahrzehnten eine Autoindustrie aufgebaut, die weltweit Maßstäbe setzt. Technologisch. Aber vor allem beim Volumen. Doch bei der Konsolidierung scheitert ausgerechnet die Planwirtschaft plötzlich grandios.
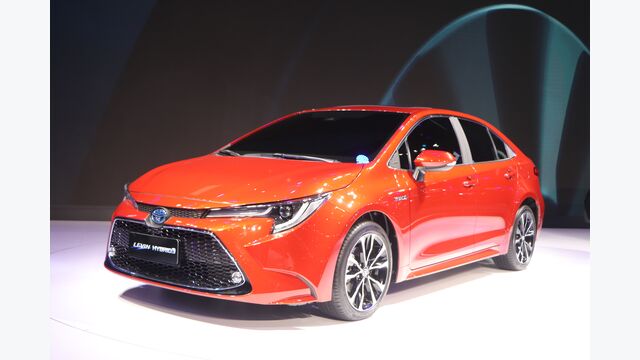
Der Toyota Levin ist das nahezu baugleiche Schwestermodell des Corolla in China. Während FAW Toyota den Corolla produziert, läuft der Levin beim Joint Venture mit GAC vom Band. Die doppelten Produktionsstrukturen werden angesichts der Überkapazitäten in Chinas Autoindustrie zunehmend zur Kostenfalle.
- © WikipediaChinas Staatskonzerne: Warum die Politik Autofabriken am Leben hält
FAW ist kein beliebiger Autobauer. Der Name steht für First Automotive Works. 1953 wurde der Grundstein gelegt: im ersten Fünfjahresplan, mit sowjetischer Hilfe. Mao lieferte die Inschrift für den Grundstein. Der erste Lastwagen hieß Jiefang: Befreiung. Später kam die Luxusmarke Hongqi dazu: Rote Fahne. Wer hier ein Werk schließt, legt auch ein Stück Staatsgeschichte still.
GAC wiederum ist ein industrielles Schwergewicht aus Guangzhou. Die einflussreiche Kommune will die Kontrolle auch nach dem geplanten Geschäft behalten. Niemand gibt seinen Konzern einfach an der Garderobe ab. Entsprechend vorsichtig fällt der Umbau aus: Anteilstausch statt vollständiger Fusion. FAW Toyota soll eigenständig bleiben. Konkrete Werksschließungen nennt die Mitteilung nicht. Die Aktionäre werden neu sortiert. Die überflüssigen Montagelinien vorerst nicht. Wie tief der Umbruch des chinesischen Automarkts inzwischen reicht, zeigt auch Volkswagens Krise in China und der Milliarden-Plan von Oliver Blume.
Elektroautos in China: Warum der Preiskrieg immer mehr Hersteller unter Druck setzt
Wie groß der Druck ist, zeigen sogar die amtlichen Zahlen. Im dritten Quartal 2026 kommt Chinas Autoindustrie auf 66,2 Prozent Kapazitätsauslastung. Ein Jahr zuvor waren es 73,3 Prozent. Berechnungen abseits der staatlichen Statistik fallen weitaus schlechter aus. Das Analyse-Haus AlixPartners bezifferte die durchschnittliche Werksauslastung der Autobranche in China zuletzt auf rund 50 Prozent. China hat viel mehr Fabrik, als der Markt derzeit braucht.
Während die Bereinigung stockt, wächst das Angebot weiter: Laut einer Erhebung waren Ende 2025 143 Elektromarken aktiv. Mehr als je zuvor. Und allein im ersten Halbjahr 2026 sind in der Volksrepublik mehr als 500 neue Automodelle auf den Markt gekommen. Die Branche reagiert auf zu viel Angebot mit noch mehr Auswahl. Für den Kunden ist das ein Feuerwerk. Für die Bilanzen ein Belastungstest.
In einer aktuellen Auswertung des Analysehauses AlixPartners waren im Jahr 2025 nur drei von 30 chinesischen Herstellern von Elektroautos und Plug-in-Hybriden profitabel – also zehn Prozent. Bis 2030 erwartet die Beratung, dass lediglich sieben dieser 30 die Gewinnschwelle erreichen. Peking kennt das Problem.
Bereits am 25. September 2025 warnte Zhang Yuzhuo, der mächtige Vorsitzende der chinesischen Staatsholding SASAC, vor ruinöser „Involutionskonkurrenz“ seiner Unternehmen. Das sogenannte Neijuan, der erschöpfende Wettbewerb mit immer geringerem Nutzen, ist seither zum geflügelten Wort, auch für den industriellen Preiskampf, geworden.
China gegen China: Warum die Fusion zweier Autoriesen scheiterte
Wie schwer sich Peking mit der Bereinigung tut, zeigt der gescheiterte Zusammenschluss von Dongfeng und Changan. Changan kommt aus der Millionenmetropole Chongqing. Ein Schwergewicht: 2025 knapp drei Millionen verkaufte Fahrzeuge und rund 20 Milliarden Euro Umsatz. Kein kleiner Sanierungsfall, den man einfach irgendwo eingliedert.
Dongfeng kommt aus Wuhan - und ist einer von Chinas traditionsreichen Staatsautobauern. Der von der Zentralregierung aktiv betriebene Zusammenschluss sollte eigentlich den Startschuss für eine Konsolidierung setzen. Und er galt als höchst aussichtsreich, weil die Industrie-Story überzeugend ist.
Auf der einen Seite die Stärken von Dongfeng in der Batterie-Forschung und den Joint Ventures mit Nissan, Honda und Peugeot. Auf der anderen Seite Changan mit Spitzen-Software und dem marktorientieren Management. Zusammen sollten sie den größten und schlagkräftigsten Autobauer Chinas - noch vor BYD - formen. Welche strategische Bedeutung chinesische Softwarekompetenz inzwischen besitzt, zeigt auch Volkswagens Kooperation mit Peng.
Doch der geplante Merger scheiterte kläglich: Laut der chinesischen Finanzzeitung Caixin vor allem daran, dass Führungspositionen weggefallen wären - und im Streit um die Konzernzentrale. Die sollte in Chongqing sitzen. Für Wuhan bedeutete das, Einfluss abzugeben. Selbst im zentralistisch geführten China ist die Bereitschaft offenbar überschaubar, die eigene Stadt abzumelden.
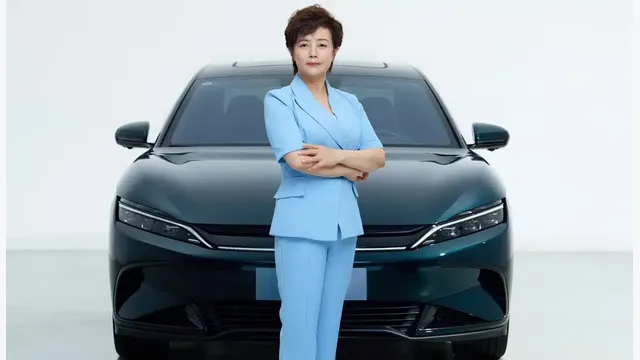
Stella Li, Vizechefin des chinesischen Elektroautoriesen BYD, hält selbst 20 Autohersteller für Chinas Markt noch für zu viele. Während Überkapazitäten und ein ruinöser Preiskampf die chinesische Autoindustrie belasten, könnte BYD von der bevorstehenden Marktbereinigung profitieren.
- © BYDChinas Elektroauto-Krise: Wenn Autofabriken produzieren könnten, aber Käufer fehlen
Während große Konzerne ihre Fusionen nicht zusammenbringen, bleiben am unteren Ende des Marktes Unternehmen bestehen, die kaum noch Kunden finden. Ein besonders drastisches Beispiel heißt Skyworth Auto. Hinter der Marke steht Huang Hongsheng, Gründer des Fernsehherstellers Skyworth. Seine Fahrzeuggruppe Skywell startete 2021 Skyworth Auto: Ein bekannter Elektronikname sollte auch auf vier Rädern funktionieren. Damals nannte das Unternehmen für sein wichtigstes Elektroautowerk 100.000 Fahrzeuge Jahreskapazität. Sein Absatz in China von Jänner bis September 2026: gerade einmal 660 Autos - also weniger als hundert Stück im Monat.
Ein Reporter des Wall Street Journal besuchte zwei Skywell-Händler in Nanjing. Er fand weder Autos, noch Kunden oder Mitarbeiter. Gleichzeitig warb die Website weiter mit Modellen und offenen Stellen in der Entwicklung. Eine lokale Regierung hält laut dem Bericht fünf Prozent am Hersteller der Skyworth-Pkw. Bei lokalen Banken ist das Unternehmen mit hunderten Millionen in der Kreide.
Mit dem endgültigen Aus würden aus Investitionen Abschreibungen. Aus offenen Kreditlinien Ausfälle. Aus versprochenen Arbeitsplätzen ein gescheitertes Standortprojekt. Offenbar gibt es in China dutzende solcher Geister-Autofirmen: Die Hoffnung darf noch in deren Bilanzen stehen. Die Niederlage muss noch nicht erklärt werden. So wird aus der Marktbereinigung ein Wettbewerb darum, wer Verluste länger finanzieren - oder notfalls einfach verstecken und ignorieren kann.
Nio und Geely: Wie der Batteriewechsel Chinas E-Auto-Problem lösen helfen soll
Doch es gibt auch Hoffnungsschimmer. Ausgerechnet bei einer Technik, die besonders viel Infrastruktur braucht: dem automatischen Batteriewechsel. Nio, das Elektroautostartup unter dem Schutzschirm der Provinz Anhui, setzt seit Jahren darauf.
Das Auto fährt in eine Wechselstation. Dort wird der entladene Akku automatisch ausgebaut und durch einen geladenen ersetzt. Der Fahrer bekommt seine Reichweite zurück, während die entnommene Batterie in der Station wieder aufgeladen wird. Für den Kunden ist das bequem. Für den Betreiber extrem kapitalintensiv. Jetzt soll, auch auf Druck der Eigentümer, aus dem aufwendigen Ausbau ein gemeinsam genutztes Geschäft mit andern Anbietern werden.
Mit Geely gibt es bereits eine Vereinbarung: Geely will sein Batteriewechselgeschäft Yiyi Power und 640 Millionen Yuan in bar in Nio Power einbringen. Dafür erhält die Geely Holding nach Abschluss zunächst 30 Prozent an der Infrastruktursparte. Aber die Beteiligung ist nur der finanzielle Unterbau. Industriell soll daraus etwas Größeres werden.
Denn die beiden Konzerne wollen gemeinsame Wechseltechnologien und Standards entwickeln. Geely soll passende Modelle für Privatkunden bauen; Nio Power soll deren Batteriewechsel übernehmen. Das macht diese Allianz zum Hoffnungsschimmer für Chinas Autoindustrie: Hier wird konkret daran gearbeitet, vorhandene Anlagen gemeinsam zu nutzen und künftige Doppelinvestitionen zu vermeiden.
Die Marken können weiter um Kunden konkurrieren. Bei der teuren Infrastruktur verdienen sie künftig möglicherweise gemeinsam daran, dass mehr Autos vorbeikommen. Die Konkurrenz bleibt im Schauraum. Die Kosten müssen nicht länger überall doppelt entstehen.
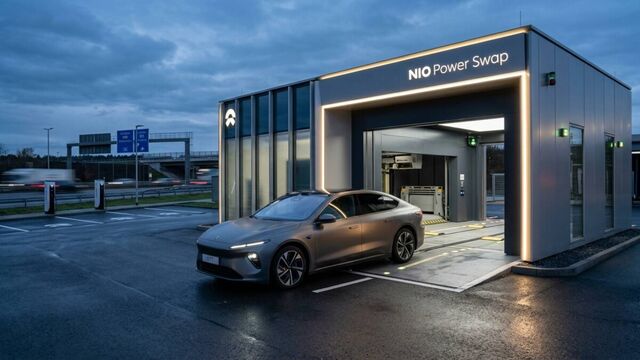
Der chinesische Elektroautohersteller Nio setzt auf automatischen Batteriewechsel statt langer Ladezeiten. Doch die teure Infrastruktur belastet das Geschäftsmodell. Gemeinsam mit Geely will Nio Wechselstationen effizienter nutzen und damit einen Ausweg aus dem ruinösen Preiskampf in Chinas Autoindustrie finden.
- © NioBYD im Preiskrieg: Warum Chinas größter Autobauer auf Europa setzt
Und BYD? Der Marktführer kann darauf setzen, dass zuerst die anderen aufgeben. BYD genießt politischen Rückenwind bis ganz nach oben. Gründer Wang Chuanfu gehört regelmäßig zu jenen Unternehmern, die mit Xi Jinping persönlich sprechen dürfen. Für die Parteiführung verkörpert BYD das gewünschte China: eigene Technologie, industrielle Stärke, Erfolg auf dem Weltmarkt. Das macht BYD politisch wertvoll.
BYD-Vizechefin Stella Li erklärte erst kürzlich: Selbst 20 Hersteller wären für Chinas Markt noch zu viele. Die Bereinigung ist für BYD vor allem eine Chance. Der Branchenprimus sucht, wie viele seiner Mitbewerber, daher derzeit vor allem Kunden zunehmend außerhalb Chinas. In den ersten neun Monaten 2026 exportierte das Land rund 8,2 Millionen Fahrzeuge. Fast 66 Prozent mehr als im Vorjahr. Wie konsequent BYD seine internationale Expansion vorbereitet, zeigt auch die eigene Autofrachter-Flotte des chinesischen Autobauers.
Der Export verschafft ihnen Absatz – und der Politik einen Aufschub. Ein Werk, das Aufträge aus Europa bekommt, muss zu Hause vorerst nicht schließen. So wird Chinas ungelöste Bereinigung zum globalen Konkurrenzproblem. Die Folgen dieser Strategie werden bereits sichtbar: BYD setzt Europas Autoindustrie mit eigenen Batterien, niedrigen Kosten und neuen Produktionsstandorten unter Druck.
Chinas Autoindustrie vor der Bereinigung: Warum niemand seine Fabrik schließen will
Zurück zu FAW und GAC. Ihre Toyota-Allianz zeigt, dass China seine Strukturen verändern kann. Nur beginnt die eigentliche Bewährungsprobe nach dem Anteilstausch. Wenn die nächste Investition in eine andere Stadt geht. Wenn aus zwei Entwicklungsteams eines werden soll. Und wenn jemand vor die Belegschaft treten und erklären muss, weshalb ausgerechnet dieses Werk nicht mehr gebraucht wird.
China hat seine Autoindustrie mit dem Versprechen aufgebaut, dass viele Regionen gleichzeitig gewinnen können. Jetzt braucht es eine Bereinigung, bei der einige verlieren müssen. Und genau dafür findet selbst Peking bislang zu wenige Freiwillige.