Budgetbegleitgesetz ICON : BBG 2027/2028: Herausforderungen des progressiven Körperschaftsteuertarifs und Auswirkungen auf latente Steuern
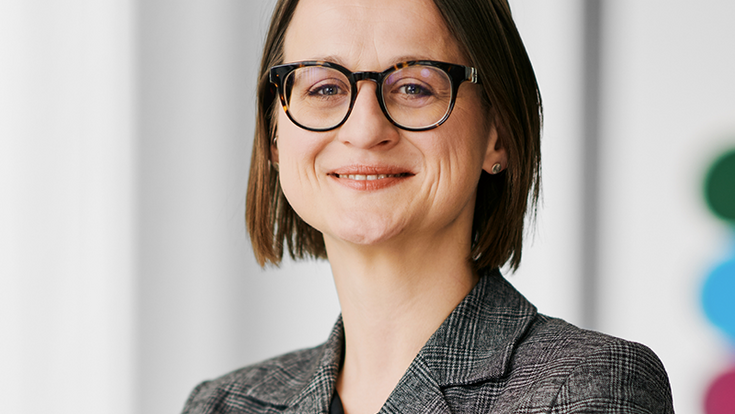
Barbara Hochreiter, Wirtschaftsprüferin, Steuerberaterin und Director ICON Wirtschaftstreuhand: "Die Tarifstaffelung erhöht den Beurteilungs- und Dokumentationsaufwand, da abzuschätzen ist, ob die Einkommensgrenze von 1 MEUR überschritten wird und somit anteilig ein Steuersatz von 24 % zur Anwendung gelangt."
- © ICON WirtschaftstreuhandGewinne bis 1 MEUR unterliegen weiterhin dem Steuersatz von 23 %, darüber hinausgehende Einkommensteile werden künftig mit 24 % besteuert. Obwohl die Neuregelung erst ab 2028 wirksam wird, sind die neuen Steuersätze bei der Bewertung latenter Steuern schon im Jahresabschluss mit Bilanzstichtagen ab 31.7.2026 (Gesetzesbeschluss 8.7.2026) zu berücksichtigen.
Steuer sparen durch Weiterbildung: Was in der Arbeitnehmerveranlagung wirklich zählt
Für latente Steuern ist jener Steuersatz maßgeblich, der voraussichtlich zum Zeitpunkt der Umkehrung der temporären Differenzen anzuwenden sein wird. Die Tarifstaffelung erhöht damit den Beurteilungs- und Dokumentationsaufwand, da abzuschätzen ist, ob die Einkommensgrenze von 1 MEUR überschritten wird und somit anteilig ein Steuersatz von 24 % zur Anwendung gelangt.
Ebenso praxisrelevant ist diese Frage bei Unternehmensgruppen. Da die Tarifgrenze auf Ebene des Gruppeneinkommens zu beurteilen ist, können auch Gruppenmitglieder mit geringen Einzelgewinnen mittelbar vom höheren Steuersatz betroffen sein. Dies wirft Fragen hinsichtlich der Ausgestaltung bestehender Steuerumlagevereinbarungen auf.
Die teilweise Änderung des Steuersatzes um lediglich einen Prozentpunkt, der bei Einkommensteilen über 1 MEUR zur Anwendung kommt, bringt neben zusätzlichem Steueraufkommen für die betroffenen Steuerpflichtigen folglich einen hohen administrativen Aufwand für Steuerplanung, Bilanzierung und Dokumentation mit sich.
Autorin: Mag. Barbara Hochreiter ist Wirtschaftsprüferin, Steuerberaterin und Director bei ICON Wirtschaftstreuhand GmbH