Local for Local Strategie Industrie : Europas Industrie baut sich um: Die neue Macht der regionalen Absatzmärkte
Europas Industrie muss ihre Produktionsnetze neu ordnen: Christoph Pell-Weber, Partner und Country Lead Austria bei EFESO Management Consultants, erklärt, warum Zölle, Energiekosten und geopolitische Risiken regionale Absatzmärkte zur strategischen Schlüsselfrage machen.
- © EFESODas Erfolgsmodell der deutschen und österreichischen Industrie war jahrzehntelang ebenso einfach wie wirkungsvoll: Maschinen, Anlagen und Fahrzeuge wurden in Europa entwickelt, möglichst auch hier produziert – und anschließend in alle Welt exportiert.
Doch genau dieses Modell gerät zunehmend unter Druck. Zölle und andere Handelsbarrieren verteuern grenzüberschreitende Warenströme. Staaten setzen mit Förderprogrammen und industriepolitischen Vorgaben Anreize für lokale Investitionen. Lieferketten werden politischer, Kundenwünsche regionaler und lokale Wettbewerber schneller. Wer künftig in China, Indien, Südostasien oder den USA wachsen will, wird dort vielfach nicht mehr nur verkaufen können. Unternehmen müssen zunehmend auch vor Ort entwickeln, einkaufen, produzieren – und Entscheidungen treffen.
„Local for Local“ lautet die Formel für diese Entwicklung. Sie klingt zunächst nach einer logistischen Optimierung: Güter werden dort hergestellt, wo sie auch verkauft werden. Tatsächlich steckt dahinter eine wesentlich tiefere Verschiebung. Denn mit der Produktion wandern häufig auch Lieferanten, Produktentwicklung, Managementfunktionen und Ergebnisverantwortung näher an den jeweiligen Absatzmarkt.
Nie mehr die wichtigsten News aus Österreichs Industrie verpassen? Abonnieren Sie unser Daily Briefing: Was in der Industrie wichtig wird. Täglich um 7 Uhr in ihrer Inbox. Hier geht’s zur Anmeldung!

Warum Zölle und Energiekosten Europas Fabriken neu sortieren
Dass dieser Trend nicht nur eine Reaktion einzelner Unternehmen ist, zeigt der breitere weltwirtschaftliche Kontext. Der Internationale Währungsfonds beobachtet seit einigen Jahren eine stärkere Fragmentierung von Handel und Investitionen entlang geopolitischer Linien. Eine IMF-Untersuchung kam bereits für die Zeit nach dem russischen Angriff auf die Ukraine zu dem Ergebnis, dass Handels- und Direktinvestitionsströme zwischen geopolitisch weiter voneinander entfernten Ländergruppen deutlich stärker zurückgingen als innerhalb derselben Blöcke. Auch die Handelsverwerfungen des Jahres 2025 haben nach Einschätzung des IMF die Neuordnung internationaler Handelsbeziehungen, insbesondere in Asien, weiter beschleunigt.
Für europäische Unternehmen kommt ein weiterer Faktor hinzu: die Kostenbasis. Die Europäische Kommission weist darauf hin, dass industrielle Gas- und Strompreise in der EU trotz der Entspannung nach der Energiekrise weiterhin deutlich über dem Niveau wichtiger Handelspartner liegen. Nach ihren Angaben lagen industrielle Energiepreise zuletzt teilweise noch beim Zwei- bis Vierfachen der Preise wesentlicher Wettbewerber. Mit dem 2025 vorgestellten „Clean Industrial Deal“ reagierte die EU ausdrücklich auf hohe Energiekosten, internationale Konkurrenz und den Abfluss einzelner Investitionen in andere Regionen.
Ein Containerhafen als Symbol für Europas altes Exportmodell: Die Industrie muss ihre Produktionsnetze neu ordnen, weil Zölle, Energiekosten und geopolitische Risiken regionale Absatzmärkte wichtiger machen.
- © Marco2811 - stock.adobe.comDie neue Standortwette der Industrie: Wer vor Ort produziert, gewinnt Nähe
Gleichzeitig locken andere Staaten mit gezielten Förderungen. Indien hat beispielsweise mit seinen „Production Linked Incentive“-Programmen Anreize für zusätzliche lokale Produktionskapazitäten und Investitionen in strategischen Branchen geschaffen. Standortentscheidungen werden deshalb längst nicht mehr allein anhand von Lohnkosten getroffen. Zölle, Steuern, Förderungen, Energiepreise, Verfügbarkeit von Arbeitskräften, politische Risiken und die Nähe zum Kunden fließen gemeinsam in die Rechnung ein.
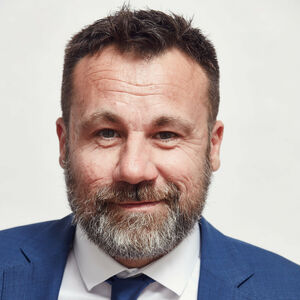
Aus dem klassischen Exportweltmeister könnte so im Idealfall das Headquarter eines Netzwerks regionaler Industrieunternehmen werden. Was das für Produktionsstrategien bedeutet, darüber haben wir mit Christoph Pell-Weber, Partner und Country Lead Austria bei EFESO Management Consultants, gesprochen. Pell-Weber berät Unternehmen unter anderem bei Restrukturierungen, Supply-Chain-Fragen und der Optimierung globaler Produktionsnetzwerke.
Christoph Pell-Weber: „Local for Local ist eine Notwendigkeit“
Industriemagazin: Herr Pell-Weber, ist „Local for Local“ die Rettung europäischer Industrieunternehmen – oder der Beginn eines schleichenden Verlusts industrieller Substanz in Europa?
Ich glaube, „Local for Local“ ist eine Notwendigkeit, die aufgrund der heutigen Marktgegebenheiten praktisch jedes Industrieunternehmen mit einem globalen Absatzmarkt betrifft. Steigende Zölle spielen dabei ebenso eine Rolle wie Energie- und Personalkosten. Für Unternehmen, die einen globalen Markt bedienen, ist die Wettbewerbsfähigkeit aus Europa heraus dadurch teilweise nicht mehr in der Form gegeben wie früher.
Hinzu kommt ein wirtschaftspolitischer Wettbewerb, der von den großen Wirtschaftsräumen sehr stark getrieben wird. Unternehmen müssen darauf reagieren. Regionalisierung ist deshalb weniger eine freiwillige Entscheidung als zunehmend eine Konsequenz aus den veränderten Rahmenbedingungen.
Nehmen wir an, ein Industrieunternehmen kommt heute zu Ihnen und will seine globale Produktionslandschaft neu ordnen. Welche Fragen stellen Sie dem Vorstand zuerst?
Eine der wichtigsten Fragen lautet: Nach welchen strategischen Zielgrößen soll das Produktionsnetzwerk künftig ausgerichtet werden?
Diese Zielgrößen haben sich in den vergangenen Jahren verändert. Vor einigen Jahren standen Lieferfähigkeit und Supply-Chain-Resilienz sehr stark im Mittelpunkt. Heute kommen aufgrund der Marktbedingungen Kostenfaktoren wie Energie hinzu. Gleichzeitig werden die Nähe zum Absatzmarkt und die Geschwindigkeit, mit der lokale Produkte entwickelt werden können, immer wichtiger.
Deshalb braucht man zunächst ein klares Zielbild: Welche Aufgabe soll das Produktionsnetzwerk künftig erfüllen? Erst danach kann man über einzelne Standorte sprechen.
Viele Unternehmen sind ihren Großkunden eher opportunistisch nach China, Indien oder in die USA gefolgt. Wie macht man aus einer Ansammlung historisch gewachsener Auslandsstandorte ein strategisch abgestimmtes Produktionsnetzwerk?
„Opportunistisch“ trifft es sehr gut. Das muss aber nicht automatisch negativ sein. Viele Unternehmen verfügen dadurch bereits über Produktionsstandorte, auf denen sie aufbauen können.
Entscheidend ist zunächst wieder die strategische Zielsetzung. Danach braucht man eine belastbare Datengrundlage. Wir analysieren beispielsweise: Welche Produkte werden wo hergestellt? Welche Wertschöpfungstiefe gibt es an den einzelnen Standorten? Wie ist das Lieferantennetzwerk aufgebaut? Und welchen Markt soll welcher Standort bedienen?
Dann muss geklärt werden, welche Rolle ein Standort künftig haben soll. Ist es lediglich ein Produktionsstandort? Oder soll dort eine weitgehend eigenständige Einheit entstehen, die beispielsweise auch Entwicklungsaufgaben übernimmt?
Diese Unternehmensdaten werden mit externen Marktdaten kombiniert. Dazu gehören Zölle, mögliche Investitionsförderungen und weitere Länderfaktoren. Auch Themen wie Korruptionsrisiken oder die demografische Entwicklung eines Landes sind für langfristige Standortentscheidungen wichtige Informationen. All diese Faktoren werden zusammengeführt, um daraus einen möglichst geeigneten Produktions-Footprint abzuleiten.
Industriemagazin-Chefredakteur Rudolf Loidl im Gespräch mit Christoph Pell-Weber, Partner und Country Lead Austria bei EFESO Management Consultants, über „Local for Local“, neue Produktionsnetzwerke und die Frage, warum Europas Industrie künftig stärker vom Absatzmarkt her denken muss.
- © FM Forum IndustriemedienWarum falsche Marktprognosen Produktionsnetzwerke sprengen können
Eine Fabrik lässt sich nicht isoliert betrachten. Es geht auch um Lieferanten, Einkauf, Entwicklung und Management. Wie entscheidet man, welche Funktionen ein regionaler Standort übernehmen soll – und was aus Effizienz- oder Know-how-Gründen in der Zentrale bleiben sollte?
Das ergibt sich sehr stark aus der strategischen Frage: Welches sind meine wichtigsten Absatzmärkte und wie will ich diese Märkte bedienen?
Brauche ich beispielsweise eine eigenständige Produktentwicklung vor Ort, weil die Produkte stark an regionale Kundenbedürfnisse angepasst werden müssen? Oder handelt es sich vor allem um einen Produktionsstandort, der aufgrund niedrigerer Energie- oder Lohnkosten einen Kostenvorteil bietet?
Zusätzlich spielen natürlich die Zoll- und Steuerpolitik eines Landes eine Rolle. Aus diesen Kriterien lässt sich ableiten, welche Funktionen tatsächlich regional vorhanden sein müssen und welche weiterhin zentral organisiert werden können.
Regionalisierung kostet zunächst Geld und schafft zusätzliche Strukturen. Bedeutet sie zwangsläufig auch höhere Fixkosten?
Nein. Nach meiner Erfahrung bedeutet Regionalisierung nicht zwingend, dass die Fixkosten steigen.
In der Vergangenheit wurde sehr stark zentralisiert, unter anderem mit dem Ziel, Skaleneffekte zu nutzen und Fixkosten zu reduzieren. Allerdings eignet sich nicht jede Funktion für eine Zentralisierung. Es wurden teilweise operative Zentralfunktionen geschaffen, deren Wirkung in den einzelnen Werken relativ gering war.
Ich habe deshalb auch Unternehmen dabei begleitet, solche Strukturen wieder zu dezentralisieren beziehungsweise zu regionalisieren.
Bei klassischen G&A- und Administrationsfunktionen hat sich zudem das Modell regionaler Shared Service Center etabliert. Ein Unternehmen kann beispielsweise für Nordamerika oder Asien jeweils einen regionalen Hub für Finance, HR und andere administrative Funktionen aufbauen und dabei auch Kostenvorteile verschiedener Standorte nutzen.
Dieses Modell wird sich allerdings durch künstliche Intelligenz und zunehmende Automatisierung erneut verändern. Viele administrative Tätigkeiten, die bisher aus Kostengründen verlagert wurden, können künftig stärker automatisiert werden.
Wo scheitern solche Neuordnungen in der Praxis am häufigsten? An falschen Marktprognosen, internen Machtkämpfen, mangelnder Konsequenz – oder daran, dass das Management zu lange an bestehenden Strukturen festhält?
Sie haben eigentlich bereits vieles genannt. Sehr häufig scheitert es an Entscheidungen beziehungsweise daran, dass Unternehmen zu lange an bestehenden Strukturen festhalten.
Eine der größten Herausforderungen sind aber falsche Marktprognosen. Ein Unternehmen baut ein Produktionsnetzwerk auf Basis bestimmter Erwartungen auf. Wenn die entsprechenden Märkte anschließend einbrechen, entsteht ein strukturelles Problem.
Man kann versuchen, Produktionskapazitäten stärker zu diversifizieren und Standorte flexibler auszurichten. Aber wenn die tatsächlichen Absatzmärkte die ursprünglichen Annahmen dauerhaft nicht widerspiegeln, wird es schwierig. Deshalb sind belastbare Marktszenarien für die Gestaltung eines Produktionsnetzwerks so entscheidend.
Wenn Sie dem Vorstand eines Industrieunternehmens heute drei Entscheidungen für seine künftige Regionalisierungsstrategie abverlangen müssten – welche wären das?
Für mich beginnt es im Grunde mit einer zentralen Frage: Welches sind die Absatzmärkte und Geschäftsfelder der Zukunft?
Aus dieser Antwort ergibt sich sehr viel von selbst. Denn auf Basis der künftigen Absatzmärkte entscheidet sich, wie ein Unternehmen sein Produktionsnetzwerk aufbauen muss, welche Fähigkeiten es in den einzelnen Regionen benötigt und welche Funktionen dort angesiedelt werden sollten.
Die entscheidende Frage lautet also nicht zuerst: Wo wollen wir produzieren? Sondern: Wo wird unser Geschäft künftig stattfinden? Danach richtet sich der Rest.
Europas Industrie muss regionaler werden, ohne sich selbst auszuhöhlen
Damit wird „Local for Local“ für europäische Industrieunternehmen zu mehr als einer Standortfrage. Es verändert die Architektur internationaler Konzerne. Die Zentrale verliert dabei nicht zwangsläufig an Bedeutung – ihre Rolle verändert sich jedoch. Statt jede operative Entscheidung selbst zu treffen, muss sie zunehmend ein Netzwerk regional leistungsfähiger Einheiten steuern, Kapital und Know-how verteilen, Standards setzen und gleichzeitig genügend Entscheidungsspielraum vor Ort zulassen.
Regionalisierung ist deshalb weder automatisch der Ausverkauf europäischer Industrie noch eine Garantie für ihre Wettbewerbsfähigkeit. Sie ist zunächst eine Antwort auf eine Weltwirtschaft, in der Kosten, Zölle, geopolitische Risiken und Kundennähe wieder stärker darüber entscheiden, wo Wertschöpfung stattfindet.
Für Deutschland und Österreich liegt darin eine schwierige strategische Aufgabe: Unternehmen müssen ihre internationalen Produktionsnetze wettbewerbsfähiger machen, ohne jene Entwicklungs-, Technologie- und Produktionskompetenzen auszuhöhlen, auf denen ihr langfristiger Erfolg beruht. Aus dem bisherigen Exportmodell könnte dadurch ein anderes entstehen – ein europäisches Headquarter, das nicht mehr sämtliche Produkte für die Welt herstellt, sondern ein Netzwerk regionaler Industrieunternehmen führt.